DeFi 2.0

Este es nuestro cuarto ensayo de una serie sobre los mercados en cadena. En nuestra primera publicación, cubrimos la ejecución controlada por aplicaciones (ACE) y cómo puede crear nuevas formas para que los tokens capturen valor. El segundo ensayo analizó la selección adversa en DeFi y los modelos para protegerse contra ella. Y el tercer ensayo abordó cómo varios sectores de RWA entrarán en la cadena.
Tenga en cuenta que en este ensayo, usamos "criptoactivos" para referirnos a activos nativos en cadena como BTC, ETH, SOL y HYPE. Utilizamos "RWA" para referirnos a activos que se originan fuera de las criptomonedas, incluidas acciones, bonos, materias primas, monedas y otros activos financieros tradicionales.
Los primeros activos en las cadenas de bloques fueron criptoactivos nativos como BTC, ETH, SOL y ahora HYPE. Y por lo tanto, en general, todas las primeras primitivas DeFi fueron construidas para estos activos. Estos productos incluyeron AMM (Uniswap), vAMM (Perpetual Protocol), productos stablecoins CDP (Sky, FKA MakerDAO), activos sintéticos (Synthetix), fondos de préstamos a tasa variable a plazo abierto (Compound/Aave) y perps (dYdX). Creemos que estos productos funcionaron relativamente bien porque el mercado subyacente tenía una alta volatilidad, mucha negociación especulativa, una sobreabundancia de tokens de cola larga y acceso sin permisos. Por un poco de historia, así es como solía ser el valor total bloqueado en el gráfico DeFi:
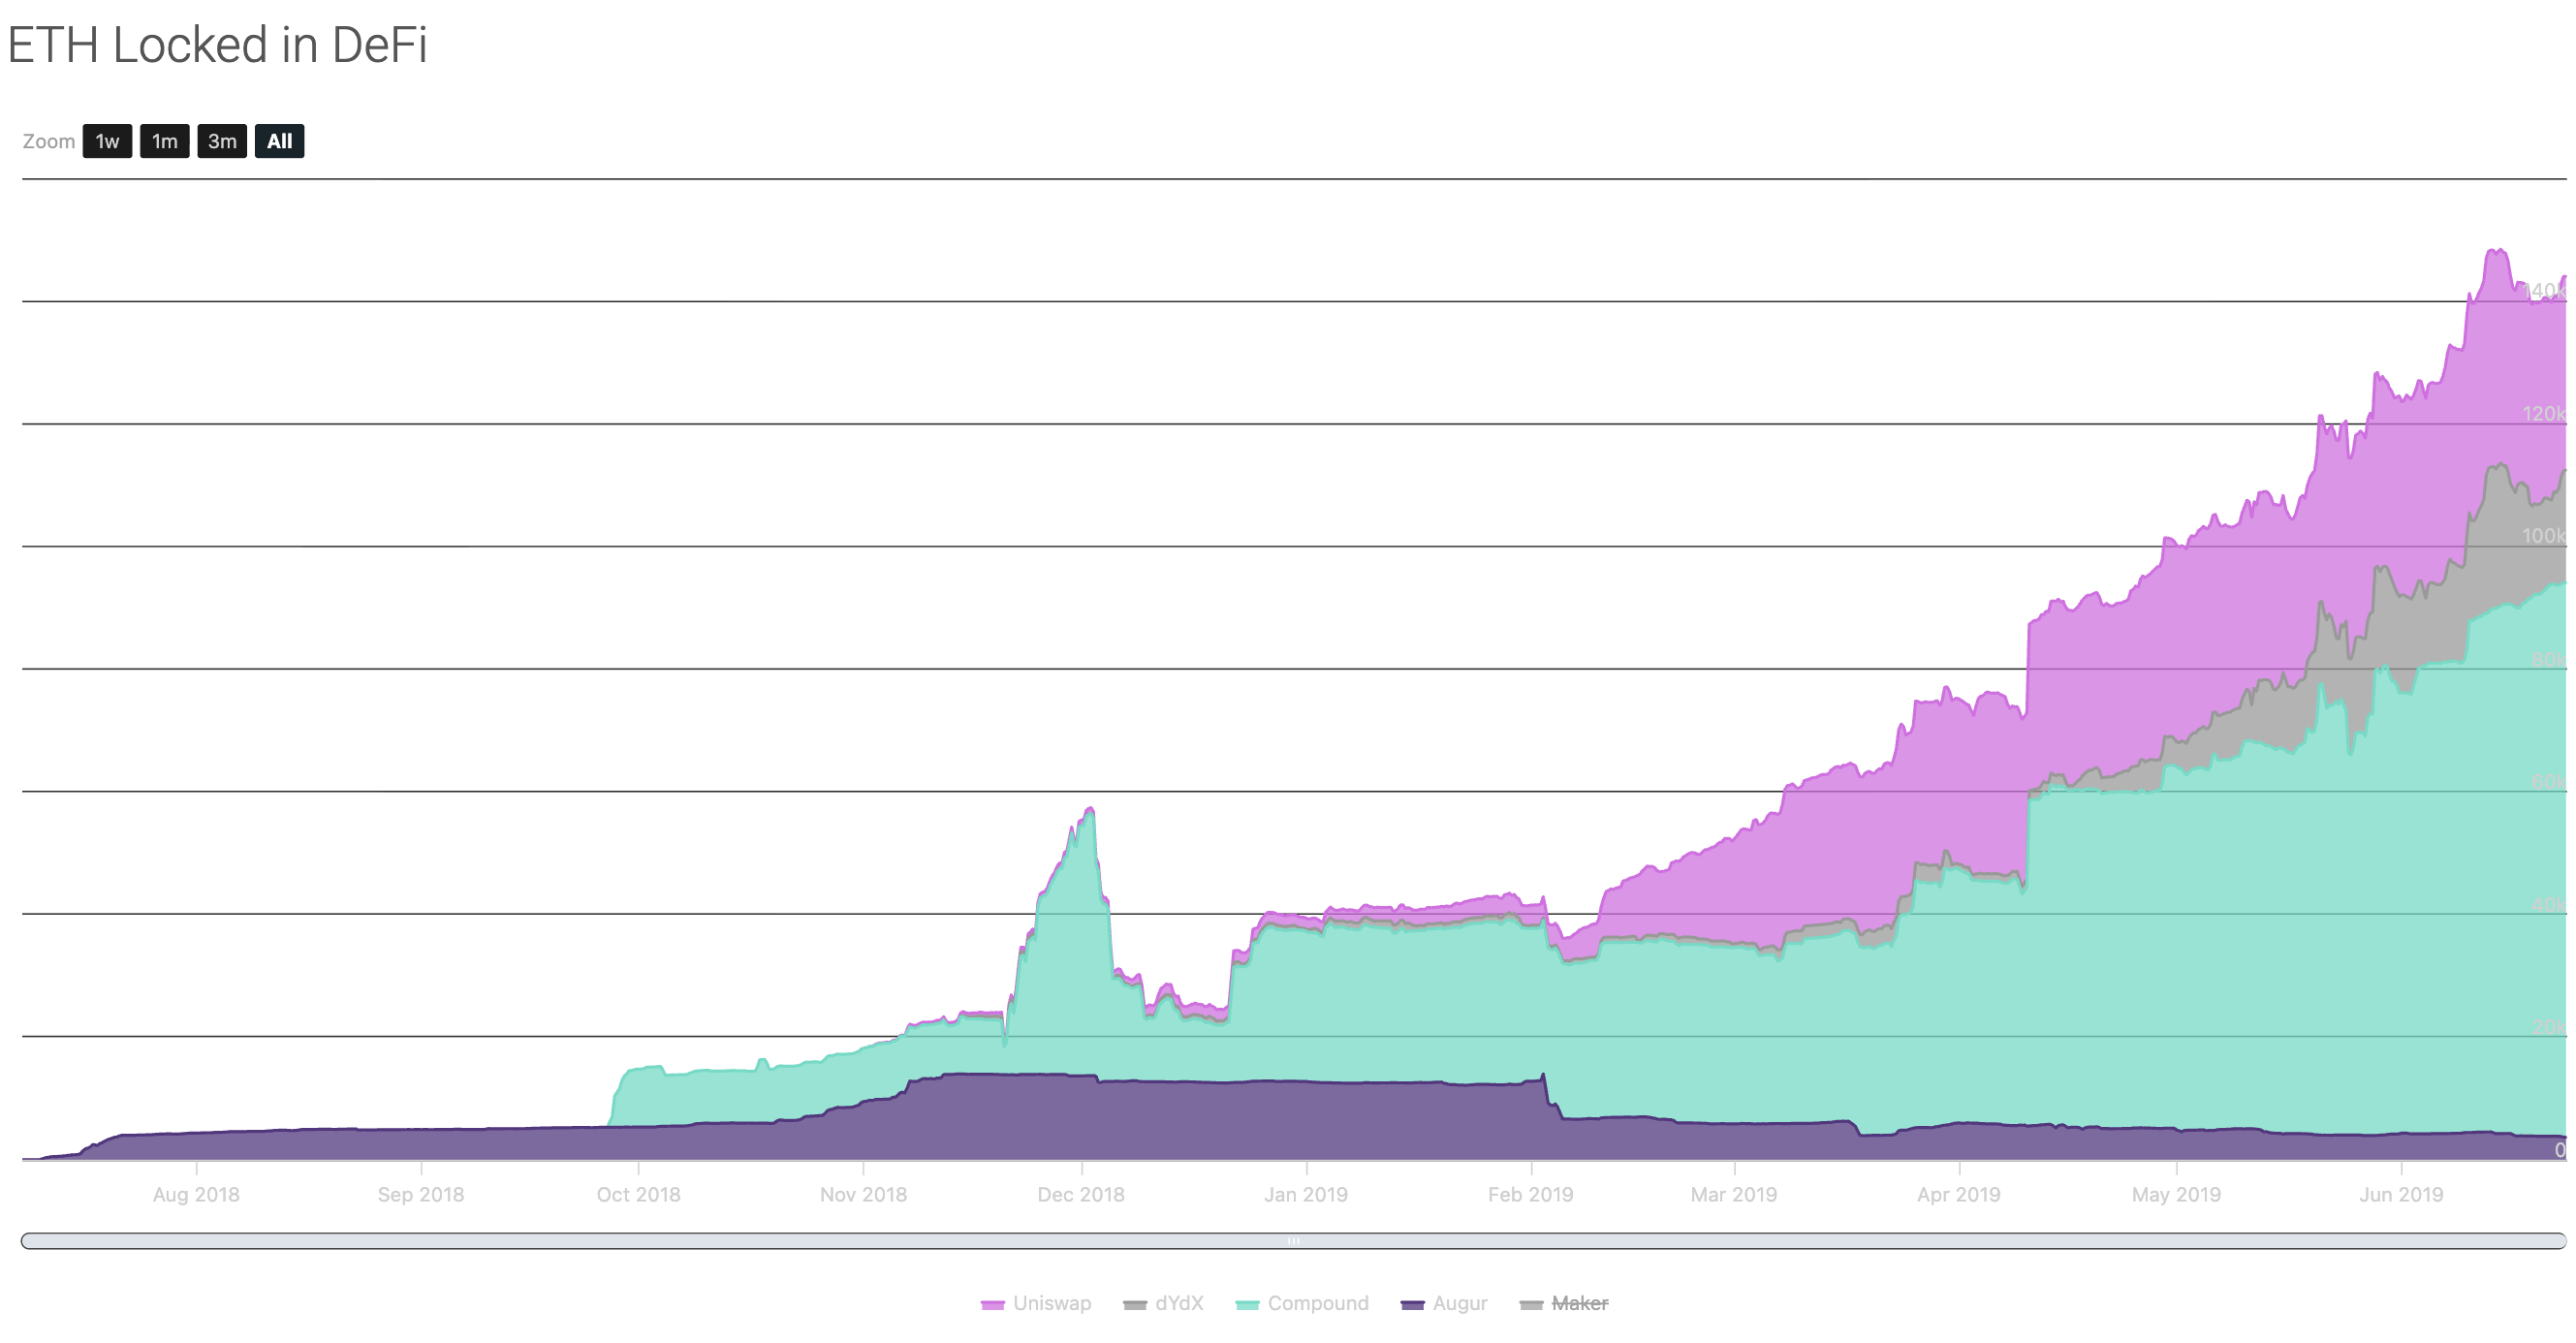
Fuente: https://mikemcdonald.github.io/eth-defi/
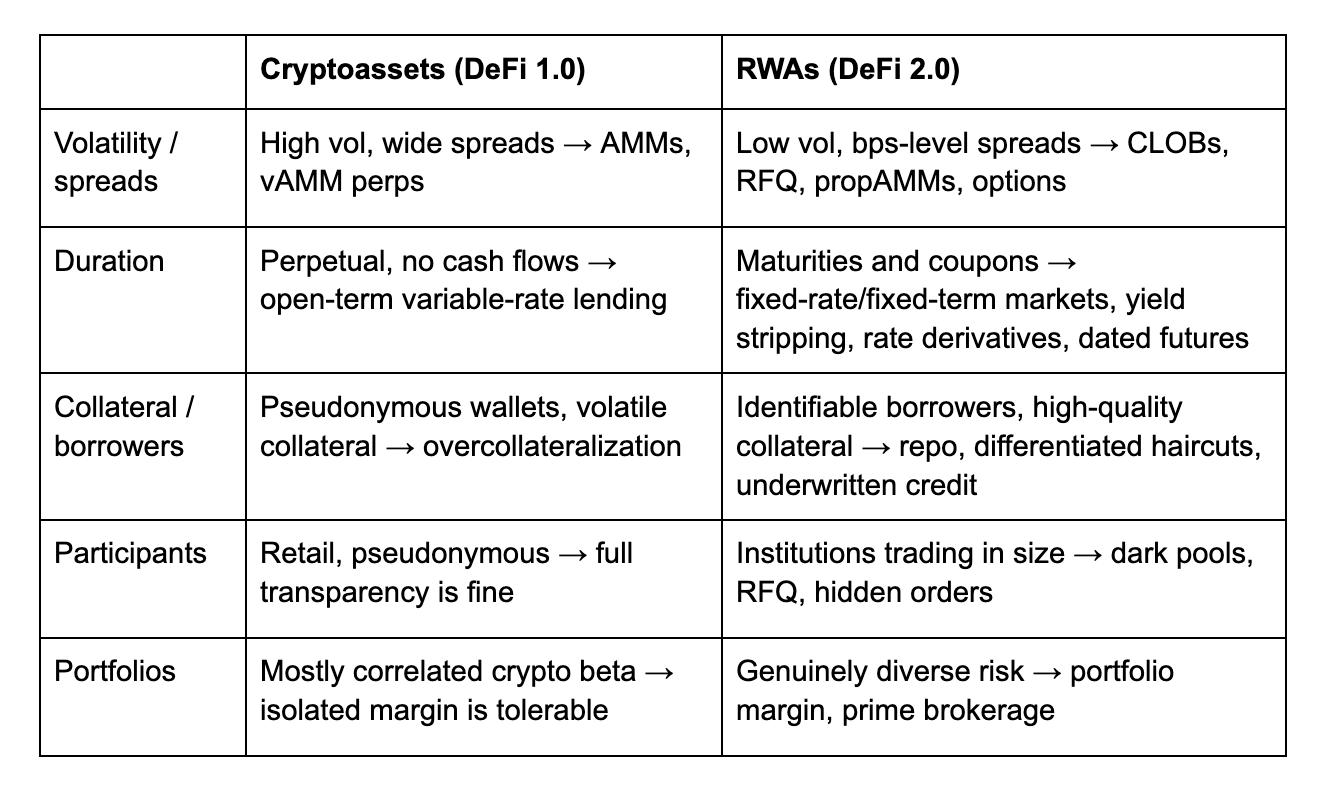
Sin embargo, la mezcla de activos y las bases de usuarios están cambiando. Los bonos del Tesoro, las acciones, el crédito corporativo, las materias primas, el FX y otros RWA se están moviendo onchain. Estos activos suelen tener una menor volatilidad y diferenciales más ajustados, vencimientos definidos y flujos de caja, ofrecen una mejor garantía, tienen más prestatarios identificables y grandes participantes institucionales que los negocian. En consecuencia, un conjunto diferente de primitivas comienza a ser importante: CLOBs, RFQ, propAMMs, préstamos a tasa fija, bóvedas, derivados de tasa, repo, dark pools, margen de cartera, opciones y futuros con fecha. A estas las llamamos primitivas DeFi 2.0.
Muchas de estas primitivas han existido en DeFi durante años. En muchos casos, DeFi los construyó antes de que los activos correctos estuvieran incluso en la cadena.
El contexto de este ensayo es que la mayoría de las discusiones de RWA se han centrado en tokenizar activos y moverlos a cadenas de bloques, incluido nuestro ensayo reciente. Sin embargo, pocos han abordado cómo la estructura de mercado subyacente y las primitivas evolucionarán a medida que lleguen estos nuevos (antiguos) activos.
La construcción de nuevas primitivas subyacentes debería crear muchas oportunidades descendentes para los inversores, en el sentido de que el valor probablemente se capturará en toda la pila (desde las propias cadenas de propósito general, hasta las primitivas centrales que se están construyendo ahora, hasta los front-ends y los motores de flujo de órdenes que son propietarios de la relación del cliente con los usuarios finales).
Mirando hacia atrás a DeFi 1.0
Desde una perspectiva de tradfi, las primeras primitivas DeFi parecen extremadamente ineficientes. Los AMM son menos eficientes en términos de capital que los MM profesionales, los CDP con exceso de garantía son una forma costosa de obtener un margen largo y los préstamos a tasa variable hacen imposible proyectar el costo del capital al tiempo que globalizan el riesgo en unos pocos grupos. Pero de lo que no se habla lo suficiente es que estas primitivas fueron construidas para criptoactivos.
Para los criptoactivos recién lanzados, el principal desafío era obtener liquidez, no optimizar el precio de ejecución. La ventaja clave de los AMM es que cualquiera puede crear un mercado rápidamente y obtener cierto descubrimiento de precios.
Los prestatarios seudónimos en sistemas sin permisos no tienen balances ni historiales de crédito, por lo que estos protocolos se basaron en el exceso de garantía en lugar de las verificaciones de crédito sistemáticas que les habrían otorgado condiciones materialmente mejores. En la práctica, esto no importaba mucho, ya que se entiende ampliamente que la mayoría de los usuarios de protocolos de préstamo no estaban tomando préstamos para financiar nada; lo estaban haciendo para apalancar criptoactivos volátiles o acceder al capital sin vender un criptoactivo. Para estos usuarios, las tasas variables estaban bien, porque unos pocos cientos de puntos base de costo adicional son irrelevantes cuando el activo subyacente puede moverse un 100 % en un mes.
Los Perps siguieron la misma lógica. Los criptoactivos no maduran, no tienen derechos legales y no producen flujos de caja, por lo que los operadores generalmente solo quieren una exposición apalancada continua a los movimientos de precios. Eliminar el vencimiento y permitir los derivados sintéticos hizo que el producto fuera más simple y mejor adaptado al activo subyacente. Y, una vez más, las tasas de financiación variables no son un impedimento real para alguien que ejecuta un criptoactivo volátil con un horizonte de tiempo corto.
Funciones de DeFi 2.0
DeFi 1.0 no era solo una versión temprana de tradfi. Fue construido para un conjunto específico de criptoactivos nativos y usuarios. A medida que los activos cambien, las primitivas también lo harán.
Hay un cierto conjunto de características que hacen que los RWA sean marcadamente diferentes de los criptoactivos con los que esta industria creció. Esas características de DeFi 2.0 (o errores, dependiendo de a quién le preguntes) son:
- Menor volatilidad y diferenciales más ajustados
- Duración y flujos de caja predecibles
- Mejores garantías y prestatarios identificables
- Mayores participantes institucionales del mercado
- Carteras más heterogéneas y exposiciones al riesgo
Menor volatilidad y diferenciales más ajustados
Los AMM fueron ideales para impulsar la liquidez en los criptoactivos de cola larga. Si estás lanzando un nuevo token en Pump.funor recaudando a través de MetaDAO, el primer problema es simplemente poner en marcha un mercado. Eso no es realmente un problema para los bonos del Tesoro, las acciones AAPL o el EUR/USD. Esos mercados ya tienen MM profesionales, liquidez profunda, menor volatilidad y diferenciales extremadamente ajustados. Para estos activos, la calidad de la ejecución en realidad es lo que mueve.
Cuando alguien compra una memecoin, en igualdad de condiciones, no le importarán los puntos base. Un operador puede pagar un deslizamiento del 2 % y voltear el token una hora después para obtener una ganancia o una pérdida del 30 % sin notar los costos de ejecución. Pero para una operación del Tesoro o de divisas, 10 puntos básicos podrían ser la economía total de la operación.
En estos casos, los CLOB, los sistemas RFQ y los propAMM son una mejor opción. Los MM profesionales pueden fijar precio al inventario en función de precios externos, la volatilidad, el flujo de órdenes y sus propios límites de riesgo, en lugar de simplemente distribuir la liquidez a lo largo de una curva AMM. Estas primitivas han estado en DeFi durante años, pero son mucho más importantes para los activos donde las pequeñas diferencias en la ejecución tienen un gran impacto.
También es mucho más fácil crear MM para estos activos por algunas razones. En primer lugar, ya hay una amplia industria de MM que los negocian activamente y un montón de lugares tradicionales donde pueden protegerse y compensar el riesgo. En segundo lugar, los activos más atractivos y líquidos crean naturalmente más demanda del sector minorista, lo que da a los MM más razones para proporcionar liquidez en esos nombres. En tercer lugar, el riesgo de brecha es mucho menor que para las memecoins y los criptoactivos de alto beta, por lo que en entornos donde la latencia es ligeramente más alta en las cadenas públicas, los MM son menos propensos a ser atrapados fuera de las cadenas.
Los activos de menor volatilidad también hacen que algunos derivados sean más útiles. Ribbon, Katana, Friktion y otros construyeron productos automatizados de venta de llamadas cubiertas y ventas de venta de ofertas hace años. Algunos obtuvieron un poco de tracción, pero los activos a menudo no se ajustaban bien. La venta de llamadas cubiertas funciona para acciones que podrían aumentar un 10 % en un año y ofrecer al titular un rendimiento adicional. Tiene menos sentido en SOL, que puede moverse un 50 % en un mes, porque los titulares podrían renunciar a una tonelada de beneficio probablemente no sea suficiente (entendemos que el mercado fijará un precio para esto, pero los mercados de opciones de criptomonedas han sido históricamente mucho menos líquidos que las acciones).
Una vez más, una gran razón por la que las opciones de criptomonedas han sido algo innecesarias es la naturaleza de los propios activos. Si quieres un montón de sesgo y dopamina, puedes colocar una longitud 3x en un perp HYPE, que es un derivado delta uno que es lo suficientemente bueno desde una perspectiva de riesgo/recompensa y entretenimiento. No necesitas opciones, lo que inherentemente requiere tomar una opinión sobre el momento y conlleva un riesgo de pérdida total de capital.
A medida que las acciones, los índices, las materias primas, las monedas y otros RWA de menor volatilidad se mueven en la cadena, las opciones podrían despegar de manera significativa. Un mercado de opciones líquido abre la puerta a primitivas como llamadas cubiertas, collars, protección contra bajas, operaciones de volatilidad y rendimiento estructurado. Creemos que parte de la infraestructura DeFi construida hace años, como las bóvedas de opciones, no estaba equivocada, era solo pronto para los activos a los que estaba destinada a servir.
Por último, la volatilidad tiene un impacto significativo en los mercados de crédito. Cuando la garantía en sí puede moverse un 10 % en un día, los prestamistas necesitan amortiguadores mucho más grandes, por lo que los primeros mercados de préstamos de criptomonedas a menudo se establecían en torno a un LTV de ~66 %, con sanciones de liquidación extremadamente duras. También puede explicar por qué los préstamos a tasa variable fueron suficientes para una DeFi centrada en los criptoactivos. Si Alice está pidiendo prestado USDC contra SOL para apalancarse, probablemente no le importe si su costo de préstamo anualizado se mueve del 7 % al 10 % de la noche a la mañana cuando el valor de su garantía puede moverse más que eso en un solo día.
Duración y flujos de caja predecibles
La mayoría de los criptoactivos son perpetuos. No hay un concepto de fecha de vencimiento para BTC, ETH, SOL o HYPE, y esto dio forma tanto a los mercados de préstamos como de derivados en DeFi. Aave y Compound ofrecen principalmente préstamos a plazo abierto y a tasa variable, que funcionan bien para los operadores que pueden no saber cuánto tiempo mantendrán una posición y para quienes el costo del préstamo es secundario a la volatilidad del subyacente.
Escribimos sobre la oportunidad para los mercados de tasa fija en DeFi en 2021. Es cierto que fuimos tempranos y, una vez más, la razón principal fue la naturaleza de los propios activos.
Una compañía que pide prestado 100 millones de dólares durante tres años para financiar una adquisición o un programa de capex necesita saber si su gasto anual por intereses será de 5 millones de dólares o 10 millones. Del mismo modo, un administrador de activos que compra un bono con un rendimiento del 6% y lo financia al 4% está suscribiendo un diferencial del 2%; si su costo de financiación se mueve repentinamente al 6%, la economía de la operación desaparece. Por lo tanto, la certeza es muy importante para estos grupos.
Además, los préstamos a plazo abierto tienen una ineficiencia estructural. Los prestamistas deben poder retirarse en cualquier momento, pero los prestatarios quieren mantener sus préstamos abiertos durante el tiempo que deseen. En consecuencia, el marco de gestión de riesgos de los protocolos generalmente necesita un colchón de liquidez adicional para que los prestamistas puedan salir. Como nota, esta es la razón por la que los fondos de préstamos a plazo abierto en DeFi tienen curvas de utilización tan agresivas (quieren protegerse contra el préstamo de un fondo completo). Parte del capital de los prestamistas no se utiliza, lo que crea una brecha entre lo que pagan los prestatarios y lo que reciben los prestamistas, incluso antes de las tasas de toma que cobran protocolos como Aave y Kamino.
Los mercados de tasa fija y plazo fijo son una forma de resolver esto. En lugar de permitir que los prestamistas extraigan capital cuando quieran, los prestatarios y los prestamistas se comprometen a vencimientos específicos. Eso significa que más capital del prestamista en realidad permanece desplegado, mientras que el prestatario conoce su costo de financiación exacto. La compensación es que la liquidez se divide en todos los vencimientos. Un préstamo a tres meses y uno a un año son mercados diferentes (pero así es también cómo se comienza a obtener un descubrimiento de precios reales con el tiempo y, finalmente, una curva de rendimiento).
Morpho Midnight es un ejemplo. Crea mercados de plazo fijo donde las tasas se establecen mediante pujas y ofertas a vencimientos específicos, y los prestamistas pueden negociar posiciones antes de su vencimiento. Si finalmente tienes mercados líquidos de tres, seis meses, un año y varios años, puedes comenzar a responder qué cuesta el dinero en diferentes puntos en el tiempo. A partir de ahí, es mucho más fácil fijar precio a préstamos, bonos, futuros, swaps y básicamente a cualquier otra cosa que dependa de la duración.
Pendle y Exponent son otros ejemplos de primitivas cuyo TAM cambia a medida que la base de activos se expande. Estos productos separan un activo que genera rendimiento en principal y rendimiento, lo que permite a los usuarios operar con rendimientos fijos frente a rendimientos flotantes. Históricamente, el universo de rendimientos onchain interesantes era relativamente estrecho: staking, tasas de préstamo, tasas de financiación perp y, finalmente, puntos de protocolo. De hecho, uno de los usos más atractivos de los tokens de rendimiento se convirtió en la exposición apalancada a programas de puntos administrados por protocolos DeFi.
Con los RWA, el conjunto de rendimientos se expande a las tasas del Tesoro, los diferenciales de crédito, los dividendos, los préstamos a tasa flotante y otros flujos de caja contractuales. El despojo de rendimiento pasa de ser una forma de aprovechar los incentivos del protocolo a una herramienta genérica para separar y negociar el capital y los ingresos, por lo que estamos bastante entusiasmados con esta primitiva.
La misma idea se aplica a los derivados de tasas. Boros de Pendle permite a los usuarios operar con fondos de perp fijos y flotantes en vencimientos definidos. Hoy en día, esa tasa subyacente sigue siendo nativa de las criptomonedas. Pero la estructura se vuelve mucho más interesante una vez que lo que se está protegiendo es una tasa del Tesoro, un costo de endeudamiento corporativo o algún otro punto de referencia del mundo real.
Lo mismo es cierto para los futuros y forwards fechados. Una compañía que cubre un pago de FX con seis meses de anticipación realmente no quiere un instrumento perpetuo. Tampoco un productor bloquea un precio de producto para la entrega, ni un inversor de bonos cubre la duración. Esas exposiciones tienen una fecha asociada a ellas, y la cobertura también debería hacerlo.
Por último, creemos que las bóvedas también deberían ser mucho más útiles a medida que se amplíe el conjunto de activos y estrategias en DeFi. Early DeFi protege estrategias nativas de criptomonedas principalmente automatizadas como el rendimiento cultivado, los bucles, el LP y la venta de opciones sobre tokens volátiles. Con los RWA, las bóvedas pueden empaquetar escaleras del Tesoro, llamadas cubiertas a acciones, carteras de crédito diversificadas, operaciones de base o diferentes combinaciones de exposición a tasa fija y flotante. La primitiva no es nueva, pero el conjunto de estrategias que pueden estar dentro de ella puede ser mucho más grande.
Mejores garantías y prestatarios identificables
Los préstamos de criptomonedas comenzaron con la suposición de que el protocolo no sabía casi nada sobre el prestatario. Una billetera Ethereum o Solana no tiene una declaración de ingresos, un puntaje de crédito ni una obligación legal que un contrato inteligente pueda hacer cumplir fácilmente. La sobrecolateralización resolvió esto al hacer que la identidad fuera en gran medida irrelevante: si un usuario quería pedir prestado $100 de USDC contra ETH, Maker requería $150 de ETH y un custodio liquidaría al usuario si la posición se volvía insegura.
Eso ha parecido ser suficiente para los prestatarios anónimos que utilizan garantía volátil, pero es mucho menos eficiente para muchos RWA. Un bono del Tesoro no es ETH. Su volatilidad es menor, hay una liquidez externa profunda y los prestamistas pueden marcar su valor con mucha más confianza. Exigir que los bonos del Tesoro pidan prestados 100 dólares solo porque los préstamos de criptomonedas evolucionaron de esa manera elimina gran parte del beneficio de una garantía de alta calidad. Para los bonos del Tesoro y otras garantías de alta calidad, el 66 % de los LTV obviamente no tienen sentido.
Los RWA y, en última instancia, una mejor identidad y marcos legales, también hacen que el propio prestatario sea suscribible. Con una compañía o fondo real, puedes analizar el balance general, los flujos de caja, el equipo de gestión, los contratos y los pasivos. Si ese prestatario es identificable y la garantía es legalmente exigible, el prestamista no tiene que depender completamente del valor de la garantía. También estamos empezando a ver protocolos que conectan el comportamiento de pago a perfiles de crédito offchain y penalizan a los prestatarios que incumplen onchain. Maple ya está haciendo una versión de esto hoy, suscribiendo a los prestatarios institucionales en lugar de tratarlos como billeteras anónimas.
Las primeras redes de préstamos subcolateralizados en DeFi estaban fundamentalmente rotas porque los únicos prestatarios eran los que no podían obtener préstamos del lado tradicional. Por ejemplo, Goldfinch prestó capital a pymes de mercados emergentes que no eran lo suficientemente solventes (o bien ubicadas geográficamente) para obtener buen papel. Eso, naturalmente, creó mucha selección adversa. Una vez que los marcos regulatorios en los Estados Unidos se abran para que las empresas reales obtengan crédito sin permisos (teniendo en cuenta KYC/AML), imaginamos que este mercado se abrirá dramáticamente y proporcionará a los usuarios minoristas de todo el mundo la oportunidad de buenos rendimientos de préstamo ajustados al riesgo.
Mayores participantes institucionales del mercado
Los RWA también cambian quién está operando y el tamaño de las operaciones. La transparencia de la cadena de bloques suele ser una función, pero se complica cuando los operadores están ejecutando a tamaño. Para una compra de BTC de 20.000, la transparencia no importa. Pero cuando un administrador de activos necesita comprar 100 millones de dólares de una acción o un bono, mostrar que el orden completo puede ser muy costoso.
Los mercados Tradfi han pasado décadas construyendo formas para que las instituciones negocien tamaño sin mostrar su mano. Por eso, existen el trading en bloques, las RFQ, las órdenes ocultas, las redes cruzadas y los dark pools. DeFi está empezando a construir versiones de lo mismo. Renegade utiliza MPC y ZKP para emparejar los pedidos de forma privada y liquidarlos en la cadena, mientras que Silhouette está construyendo un pool oscuro en Hyperliquid. Nuestra compañía de cartera, Zama, está adoptando un enfoque más modular, construyendo primitivas FHE que las aplicaciones en cadenas de propósito general pueden usar para agregar confidencialidad directamente.
La diferencia clave es entre ocultar la liquidación y ocultar la intención de trading. Ciertas instituciones pueden estar de acuerdo con que sus operaciones se muestren después del hecho, pero durante la ejecución es seguro decir que la mayoría, si no todas las instituciones, buscarán la confidencialidad para evitar que los participantes del mercado ejecuten sus posiciones por adelantado.
Carteras más heterogéneas y exposiciones al riesgo
Hablamos sobre la falta de eficiencia del capital para los derivados DeFi hace unos años en nuestra cumbre. El TL;DR era que los protocolos tenían requisitos de margen aislados, por lo que había espacio para que un corredor principal nativo de DeFi extendiera el crédito contra las posiciones y netara la exposición general de un operador en todos los protocolos para reducir sus requisitos de margen.
A medida que las clases de activos y las posiciones se vuelven más grandes y más diversificadas, esto se vuelve aún más importante. Si una posición del Tesoro compensa un futuro de tasa, el sistema debería reconocer la cobertura. O si Alice es larga en SPY y corta en BTC en igual tamaño, tal vez debería obtener requisitos de margen más favorables. Estamos empezando a ver protocolos individuales que adoptan el margen de cartera, pero aún no hemos visto un corredor principal DeFi a escala completa.
Nuestra compañía de cartera, Project 0, está comenzando a construir esto en Solana, lo que permitirá que las garantías en varios lugares DeFi se encuentren dentro de un sistema unificado de margen y crédito. Hoy en día, eso mejora principalmente la eficiencia del capital en los mercados de criptomonedas. Pero la primitiva se vuelve mucho más valiosa cuando los usuarios pueden netar la exposición del Tesoro contra futuros de tasas, acciones contra opciones, materias primas contra futuros fechados y exposiciones a FX contra futuros.
Creemos que este es otro ejemplo de RWA que expanden dramáticamente el TAM para una primitiva DeFi existente. El margen de la cartera es útil cuando un operador tiene múltiples posiciones de criptomonedas, pero la mayoría de los criptoactivos aún comparten gran parte de la misma beta subyacente. El valor del margen de la cartera es mucho mayor cuando las carteras contienen fuentes de riesgo genuinamente diferentes en acciones, crédito, tasas, materias primas, FX y criptomonedas.
A medida que más activos lleguen a la cadena, imaginamos que los usuarios mantendrán un solo balance en todas las clases de activos. No necesitarían financiar previamente cada lugar de forma independiente, y las primas de terceros agregarán y netarán su exposición en todas las clases de activos.
¿Quién captura el valor?
Lo que es más importante, los RWA deberían ampliar el área de superficie económica de DeFi.
La expansión obvia de TAM es simplemente el tamaño de la base de activos subyacente. Los criptoactivos representan una fracción relativamente pequeña de los activos financieros globales. Las acciones, la deuda soberana y corporativa, las materias primas, las monedas y otros RWA son órdenes de magnitud más grandes. Si incluso un pequeño porcentaje de esos activos y su actividad de trading asociada se mueven en la cadena, el conjunto de oportunidades para los protocolos DeFi se expande dramáticamente.
Pero hay otra dimensión en la expansión de TAM que creemos que es igual de importante: los RWA generalmente requieren más infraestructura financiera alrededor de cada dólar de activos.
Una memecoin podría necesitar un mercado spot, un mercado perp y tal vez un fondo de préstamos (si incluso hay algún valor colateral o interés corto). Un Tesoro, por otro lado, puede negociar en mercados spot, autofinanciarse a través de repo, servir como garantía, estar dentro de una cartera de renta fija, estar cubierto con futuros o derivados de tasas y encajar en productos estructurados. Y una acción de nombre único puede respaldar operaciones al contado, préstamos de valores, opciones, forwards, llamadas cubiertas, margen de cartera y productos de índice.
Por lo tanto, la oportunidad no es solo que habrá más activos onchain. También debería haber significativamente más actividad financiera alrededor de cada dólar de activos. Y creemos que el valor puede acumularse en toda esta pila.
En la parte inferior están los propios L1 de propósito general y L2. Los mercados financieros más sofisticados requieren más transacciones: MM actualizando cotizaciones, operadores que colocan y cancelan órdenes, posiciones de crédito que se financian y refinancian, liquidación de opciones, movimiento de garantías entre sedes y reequilibrio de carteras. Eventualmente, las cadenas de bloques actualizarán grandes cantidades de estado financiero continuamente. Si (nosotros argumentamos cuándo) las cadenas de bloques se convierten en la capa de liquidación y ejecución para esta actividad, los L1 y los L2 pueden monetizar una fuente mucho más grande y más persistente de demanda de espacio de bloques que la especulación de criptomonedas.
La siguiente capa son las primitivas financieras principales. Las bolsas monetizan la actividad de trading, los protocolos de préstamo capturan una parte de los diferenciales de crédito, los mercados de tasas monetizan la duración y el rendimiento de las operaciones, y las opciones y los protocolos de productos estructurados cobran comisiones por la transferencia de riesgo. En muchos casos, los protocolos ya existen y el TAM debajo de ellos simplemente es mucho más grande. Pendle no necesita seguir siendo principalmente un mercado para staking yield y puntos, Boros no necesita seguir siendo principalmente un mercado para financiación de perps y un protocolo de opciones no necesita seguir siendo un lugar para negociar la volatilidad de BTC y ETH. Pueden crecer fuera de eso y capturar mucho más valor.
También hay mucho valor potencial en la agregación. A medida que más lugares y clases de activos se muevan a la cadena, los usuarios no querrán gestionar la financiación, las garantías y la ejecución por separado en una docena de protocolos diferentes. Eso crea espacio para los corredores principales nativos de DeFi que pueden analizar toda la cartera de un usuario, determinar dónde debería estar el capital, cuánto apalancamiento tiene sentido y dónde deberían ejecutarse las operaciones. Ese papel ya es increíblemente valioso en tradfi y debería ser aún más importante en la cadena a medida que los mercados se vuelven más fragmentados y componibles.
Y, por último, está la capa de aplicación y flujo de órdenes. La aplicación que es propietaria del cliente en última instancia decide a dónde va gran parte de esa actividad. Elige dónde se enrutan las operaciones, dónde se encuentran las garantías, a qué mercados de crédito se prestan los usuarios y qué productos ven en primer lugar. Escribimos sobre esto en nuestro ensayo sobre publisher-exchanges. Si controlas el flujo de órdenes, puedes enrutarlo hacia las sedes y los proveedores de liquidez que ofrecen la mejor economía.
Por eso, creemos que la oportunidad de RWA se extiende más allá de simplemente poner activos en la cadena. A medida que más activos se mueven en la cadena, crean demanda de una nueva infraestructura financiera a su alrededor, que incluye trading, crédito, derivados y primitivas de gestión de riesgos.
DeFi 2.0: los activos se están poniendo al día con los primitivos
DeFi ya ha probado la mayoría de las primitivas que los RWA necesitan: libros de órdenes, RFQ, opciones, productos estructurados, préstamos a plazo fijo, despojo de rendimiento, derivados de tasa, dark pools y margen de cartera. Creemos que el problema era que fueron construidos para el tipo incorrecto de activos (criptoactivos).
Friktion construyó una bóveda de llamada cubierta, pero los subyacentes eran solo criptoactivos volátiles. Pendle separaba el principal y el rendimiento, pero el rendimiento principal para operar eran los puntos de protocolo. Boros lanzó derivados de tasas, pero la tasa subyacente sigue siendo financiación perp. Y el Proyecto 0 unificó el margen, pero la mayoría de las posiciones siguen siendo solo diferentes sabores de exposición a criptomonedas.
Las primitivas principales que han definido DeFi hasta ahora (AMM, perps, préstamos de tasa variable a plazo, vAMM y stablecoins con exceso de garantía) surgieron porque se ajustan a las características de los criptoactivos existentes. Es importante destacar que estos productos no van a desaparecer. Los AMM seguirán sirviendo a activos de cola larga, los perps seguirán siendo la herramienta principal para la especulación de criptomonedas y los préstamos de tasa variable agrupados y con exceso de garantía seguirán siendo la mejor opción para los prestatarios seudónimos que solo quieren obtener apalancamiento sobre sus criptoactivos existentes. Pero necesitamos nuevas primitivas para apoyar hacia dónde se dirige la industria, y es probable que se dirija hacia RWA.
La primera fase de los RWA ha sido principalmente sobre poner activos en cadena y tokenizarlos. La siguiente fase será hacerlos útiles una vez que estén allí.
Tanto en el lado líquido como en el de riesgo de nuestro negocio, estamos haciendo la apuesta de nuestra vida a que habrá oportunidades significativas de inversión en las primitivas DeFi 2.0. Creemos que estos bloques de construcción financieros van a impulsar la próxima generación de activos que entrarán en la cadena, activos que personas de todo el mundo están desesperadas por mantener.
En esta publicación, analizamos cómo las primitivas DeFi van a evolucionar para admitir los RWA. En nuestro próximo ensayo sobre la estructura de mercado, vamos a examinar por qué los RWA necesitan DeFi en primer lugar.

/Hyperliquid (HYPE) Analysis & Valuation


Today, we publish our full analysis and valuation of Hyperliquid (HYPE).
Disclosure: Unless otherwise indicated, the views expressed in this post are solely those of the author(s) in their individual capacity and are not the views of Multicoin Capital Management, LLC or its affiliates (together with its affiliates, “Multicoin”). Certain information contained herein may have been obtained from third-party sources, including from portfolio companies of funds managed by Multicoin. Multicoin believes that the information provided is reliable and makes no representations about the enduring accuracy of the information or its appropriateness for a given situation. This post may contain links to third-party websites (“External Websites”). The existence of any such link does not constitute an endorsement of such websites, the content of the websites, or the operators of the websites.These links are provided solely as a convenience to you and not as an endorsement by us of the content on such External Websites. The content of such External Websites is developed and provided by others and Multicoin takes no responsibility for any content therein. Charts and graphs provided within are for informational purposes solely and should not be relied upon when making any investment decision. Any projections, estimates, forecasts, targets, prospects, and/or opinions expressed in this blog are subject to change without notice and may differ or be contrary to opinions expressed by others.
The content is provided for informational purposes only, and should not be relied upon as the basis for an investment decision, and is not, and should not be assumed to be, complete. The contents herein are not to be construed as legal, business, or tax advice. You should consult your own advisors for those matters. References to any securities or digital assets are for illustrative purposes only, and do not constitute an investment recommendation or offer to provide investment advisory services. Any investments or portfolio companies mentioned, referred to, or described are not representative of all investments in vehicles managed by Multicoin, and there can be no assurance that the investments will be profitable or that other investments made in the future will have similar characteristics or results. A list of investments made by venture funds managed by Multicoin is available here: https://multicoin.capital/portfolio/. Excluded from this list are investments that have not yet been announced due to coordination with the development team(s) or issuer(s) on the timing and nature of public disclosure. Separately, for strategic reasons, Multicoin Capital’s hedge fund does not disclose positions in publicly traded digital assets.
This blog does not constitute investment advice or an offer to sell or a solicitation of an offer to purchase any limited partner interests in any investment vehicle managed by Multicoin. An offer or solicitation of an investment in any Multicoin investment vehicle will only be made pursuant to an offering memorandum, limited partnership agreement and subscription documents, and only the information in such documents should be relied upon when making a decision to invest.
Past performance does not guarantee future results. There can be no guarantee that any Multicoin investment vehicle’s investment objectives will be achieved, and the investment results may vary substantially from year to year or even from month to month. As a result, an investor could lose all or a substantial amount of its investment. Investments or products referenced in this blog may not be suitable for you or any other party. Valuations provided are based upon detailed assumptions at the time they are included in the post and such assumptions may no longer be relevant after the date of the post. Our target price or valuation and any base or bull-case scenarios which are relied upon to arrive at that target price or valuation may not be achieved.
Multicoin has established, maintains and enforces written policies and procedures reasonably designed to identify and effectively manage conflicts of interest related to its investment activities. For more important disclosures, please see the Disclosures and Terms of Use available at https://multicoin.capital/disclosures and https://multicoin.capital/terms.