
这是我们关于链上市场的系列文章的第四篇。 在我们的第一篇文章中,我们讨论了应用程序受控执行 (ACE) 及其如何为代币创造新的获取价值方式。 第二篇文章讨论了 DeFi 中的逆向选择以及防范逆向选择的模式。 第三篇文章谈到了 RWA 的各个部门将如何上链。
请注意,在这篇文章中,我们使用“加密资产”来指代 BTC、ETH、SOL 和 HYPE等原生链上资产。 我们使用“RWA”来指代源自加密以外的资产,包括股票、债券、商品、货币和其他传统金融资产。
区块链上最早的资产是 BTC、ETH、SOL 等原生加密资产,现在是 HYPE。 因此,通常情况下,所有早期的 DeFi 基元都是为这些资产构建的。 这些产品包括 AMM(Uniswap)、vAMM(永续协议)、CDP 稳定币产品(Sky、FKA MakerDAO)、合成资产(Synthetix)、开放式可变利率借贷池(Compound/Aave)和永续合价(dYdX)。 我们认为这些产品的运作相对良好,因为基础市场波动性高、投机性交易频繁、长尾代币过剩以及未经许可的访问。 就一段时间而言,以下是 DeFi 图表中锁定的总价值过去的样子:
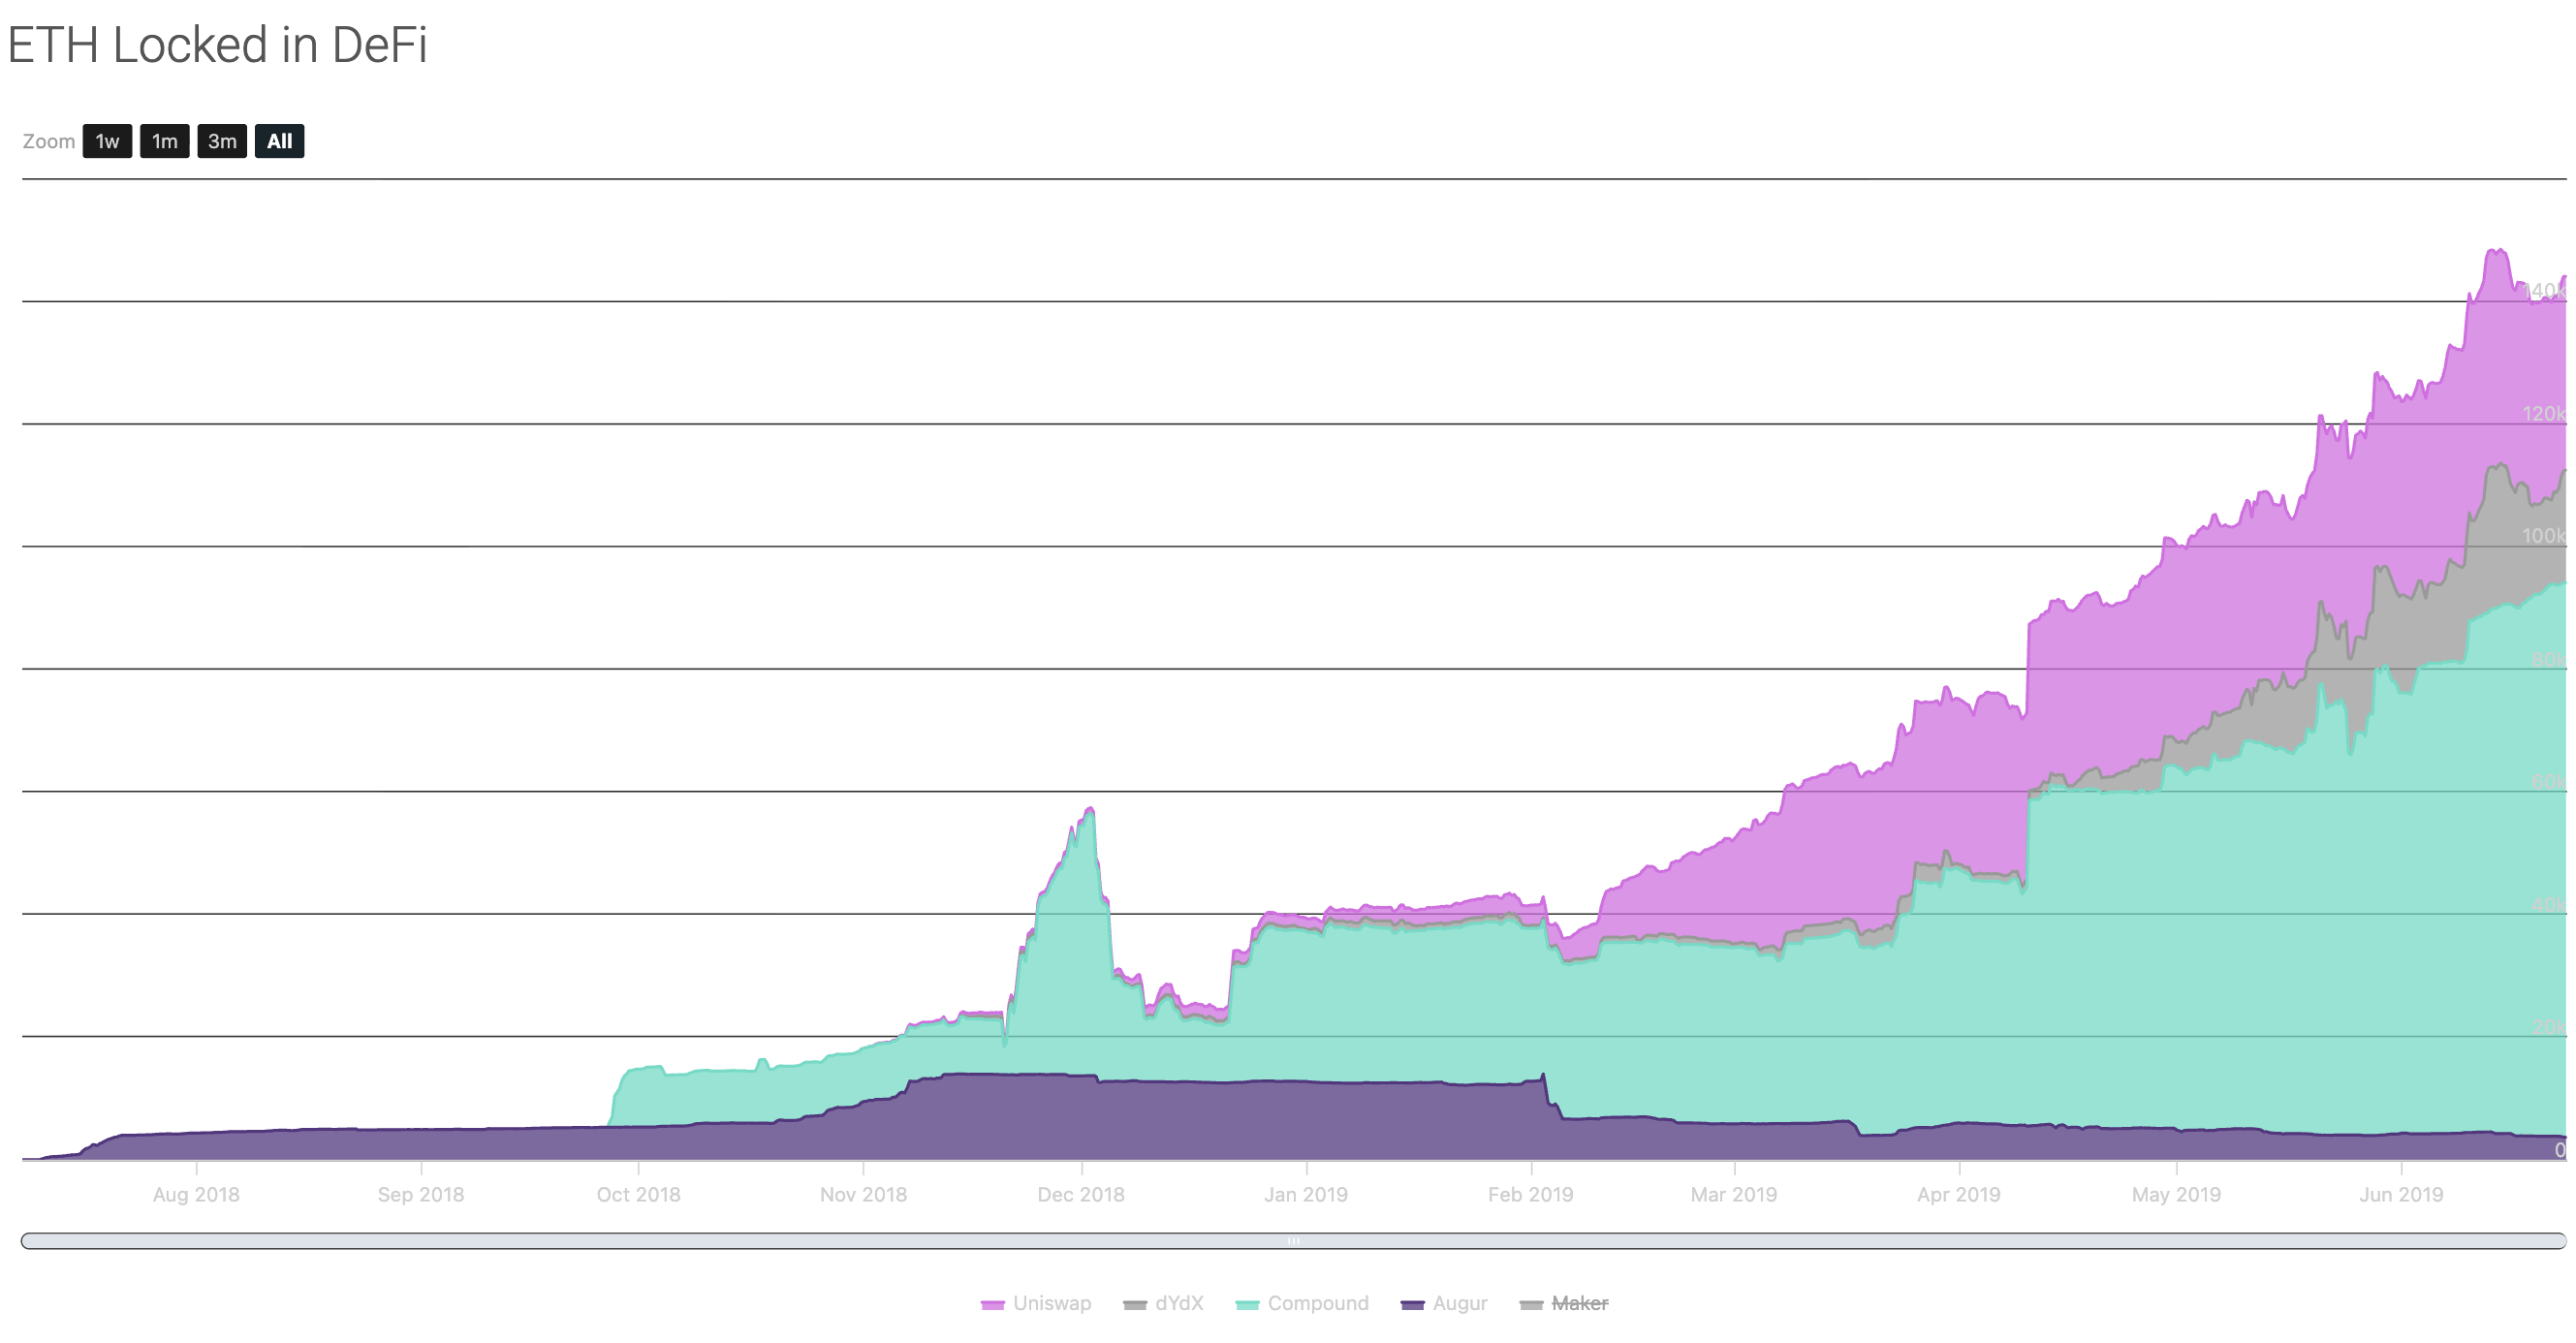
来源:https://mikemcdonald.github.io/eth-defi/
然而,资产组合和用户基础正在发生变化。 国债、股票、公司信贷、商品、外汇和其他 RWA 正在迁移到链上。 这些资产的波动性和点差通常较低,有明确的到期日和现金流,可以提供更好的抵押品,拥有更多可识别的借款人,以及大型机构参与者进行交易。 因此,一组不同的基元开始变得重要:CLOB、RFQ、propAMM、固定利率借贷、金库、利率衍生品、回购、暗池、投资组合保证金、期权和日期期货。 我们称这些 DeFi 2.0 基元。
这些基元中有许多在 DeFi 中存在多年。 在很多情况下,DeFi 在合适的资产上链之前就建立了它们。
本文的背景是,大多数 RWA 讨论都集中在资产代币化并将其转移到区块链上,包括我们最近的文章。 然而,很少有人讨论过随着这些新(旧)资产的到来,底层市场结构和基元将如何演变的问题。
构建新的底层基元应该为投资者创造大量下游机会,因为价值可能会在技术栈的上下捕获(从通用链本身,到现在正在构建的核心基元,再到拥有与终端用户客户关系的前端和订单流引擎)。
DeFi 1.0 的回顾
从交易金融的角度来看,早期的 DeFi 基元看起来效率非常低下。 AMM 的资本效率低于专业做市商,超额抵押 CDP 是一种实现保证金的高成本方式,而浮动利率贷款使得在将风险全球化的同时无法预测资本成本。 但人们对这些基元是为加密资产构建的,却未得到足够关注。
对于新推出的加密资产,主要挑战是获取流动性,而不是优化执行价格。 AMM 的关键优势在于,任何人都可以快速创建市场,并获得一些价格发现。
无许可系统上的匿名借款人没有资产负债表或信用历史,因此这些协议依赖于过度抵押,而不是系统性的信用检查,这可以为他们提供实质上更好的条款。 实际上,这并不重要,因为人们普遍认为,借贷协议的大多数用户并不是为了融资而借贷;他们借贷是为了杠杆化波动性加密资产或在不出售加密资产的情况下获取资本。 对于这些用户而言,浮动利率是可以接受的,因为当基础资产在一个月内可以实现 100% 的波动时,数百个基点的额外成本是无关紧要的。
Perp 遵循相同的逻辑。 加密资产尚未成熟,不承载合法权利,也不会产生现金流,因此交易者通常只希望持续获得杠杆敞口,了解价格变动。 取消到期并允许使用合成衍生品,使产品更加简单,并与基础资产更好地匹配。 同样,对于那些在短时间内运营 2 倍波动性加密资产的人来说,可变资金利率并不是真正的障碍。
DeFi 2.0 功能
DeFi 1.0 不仅仅是 tradfi 的早期版本。 它是为一组特定的原生加密资产和用户构建的。 随着资产的变化,基元也会发生变化。
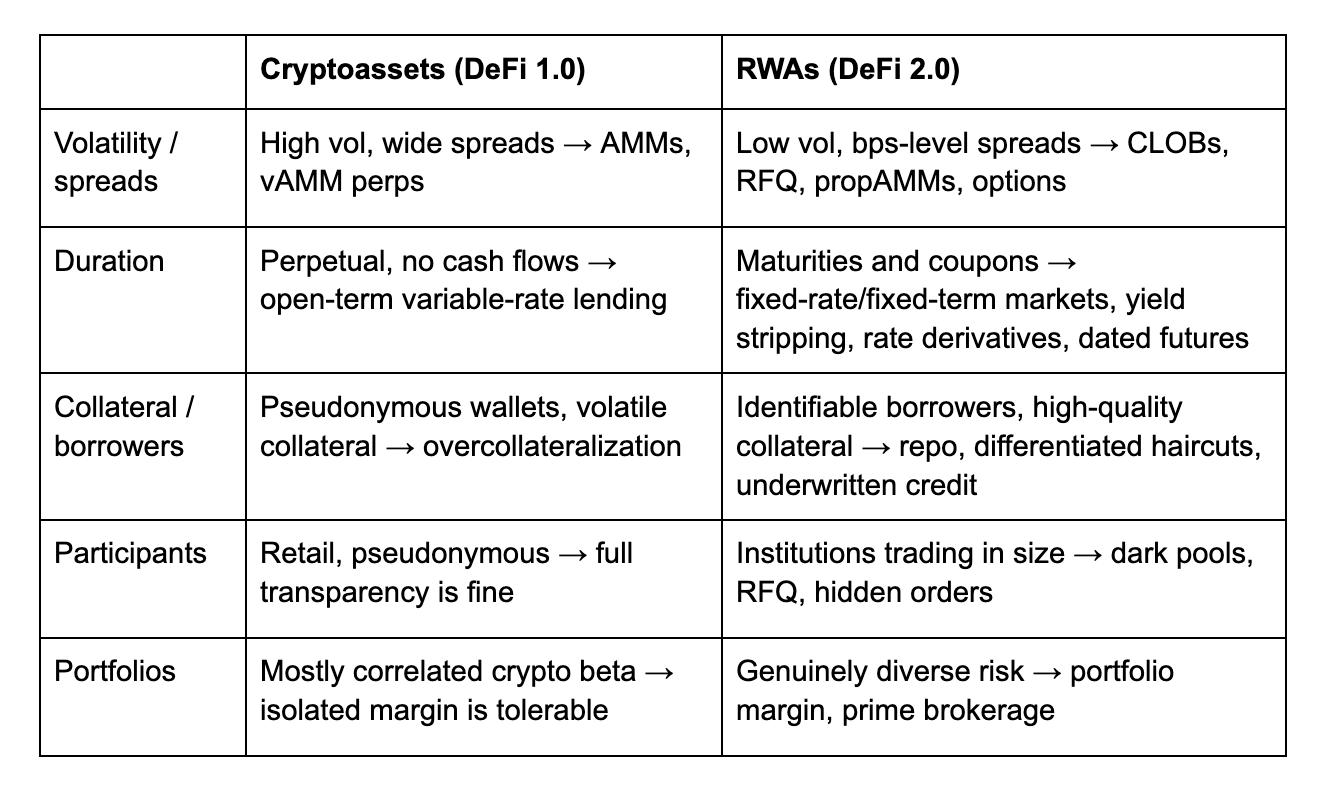
有一系列特征使得 RWA 与这个行业成长时依赖的加密资产明显不同。 DeFi 2.0 的这些功能(或缺陷,取决于您询问的对象)是:
- 更低的波动性和更小的点差
- 持续时间和可预测的现金流。
- 更好的抵押品和可识别的借款人
- 大型机构市场参与者
- 更多的异构化投资组合和风险敞口。
更低的波动性和更小的点差
AMM 在引导长尾加密资产的流动性方面起到了重要作用。 如果你通过 MetaDAO 在 Pump.funor 上筹集新代币,第一个问题就是让市场启动并运行。 这对于国债、AAPL 股票或欧元/美元来说,并不是真正的问题。 这些市场已经拥有专业的大众市场经理、高流动性、低波动性和极窄的点差。 对于这些资产,执行质量实际上决定了针头的移动。
当有人购买迷因币时,其他条件相同,他们不会在乎基点。 交易者可以在支付 2% 的滑点后,一小时后抛售代币,获得 30% 的损益,而不会注意到执行成本。 但对于国债或外汇交易而言,10 个基点可能代表交易的整体经济效益。
在这些情况下,CLOB、RFQ 系统和 propAMM 是更适合的选择。 专业 MM可以根据外部价格、波动性、订单流和自身风险限来为库存定价,而不仅仅是沿 AMM 曲线分散流动性。 这些基元在 DeFi 中已存在多年,但对于执行上的微小差异会产生重大影响的资产而言,它们的重要性更加突出。
出于以下几个原因,引导这些资产的MM也容易得多。 首先,已经有一个庞大的 MM 行业积极交易它们,以及一系列可以对冲和抵消风险的传统场所。 其次,更具吸引力和流动性的资产自然而然地创造了更多的零售需求,这使 MMs 有更多理由提供这些资产的流动性。 第三,缺口风险比迷因币和高贝塔加密资产低得多,因此在公链上延迟略高的环境中,MMs 不太可能被动挨打。
低波动性资产也使一些衍生品变得更加有用。 Ribbon、Katana、Friktion 等公司在几年前构建了自动化的担保呼叫和看跌产品。 有些获得了一定的牵引力,但这些资产往往不适合交易。 出售有保障看涨权适用于可能在一年内上涨 10%,并为持有者提供一些额外收益的股票。 这在 SOL 上没有那么合理,因为SOL 在一个月内可能会波动 50%,因为持有者可能会因为可能不够充足的收益而放弃一吨的上涨空间(我们理解市场会对此进行定价,但加密期权市场历来比股票低得多)。
同样,加密期权之所以有点不必要,一个重要原因在于资产本身的性质。 如果您想要大量偏差和多巴胺交易加密,您可以对 HYPE 永续合约进行 3 倍的做多,这是一种从风险/回报和娱乐角度来看足够好的三角一衍生品。 你不需要期权,因为期权本质上需要对时机进行审视,并存在本金全部损失的风险。
随着股票、指数、商品、货币和其他波动性较低的RWA转移到链上,期权实际上可能会以有意义的方式腾飞。 流动性期权市场为保障看涨、领跑、下行保护、波动性交易和结构化收益等基本要素打开了大门。 我们认为,多年前构建的一些 DeFi 基础设施,如期权金库,并没有错,只是其所服务的资产尚处于早期阶段。
最后,波动性对信贷市场有着重大影响。 当抵押品本身可以在一天内流动 10% 时,贷款人需要更大的缓冲,这就是为什么早期的加密贷款市场通常在约 66% 的LTV 左右结算,并面临极其严厉的清算处罚。 这也可以解释为什么浮动利率借款对于以加密资产为重点的 DeFi 来说已经足够了。 如果 Alice 以 SOL 为抵押品借款 USDC 来提升杠杆作用,她可能并不关心她的年化借款成本是否在一夜之间从 7% 升至 10%,因为她的抵押品价值在一天内的波动幅度超过这一水平。
持续时间和可预测的现金流。
大多数加密资产是永续的。 BTC、ETH、SOL 或 HYPE 没有到期日的概念,这塑造了 DeFi 的贷款和衍生品市场。 Aave 和 Compound 主要提供开放式可变利率贷款,这非常适合那些可能不知道自己持仓多久,且借贷成本对于基础成本波动性而言是次要的交易者。
我们早在2021 年就撰文讨论 DeFi 固定利率市场的机会。 诚然,我们走在早期,主要原因还是资产本身的性质。
一家公司借款 1 亿美元三年为收购或资本支出计划提供资金,需要知道其年度利息支出是 500 万美元还是 1000 万美元。 同样,一家资产管理公司以 6% 的收益率购买债券,并以 4% 的收益率融资,相当于对 2% 的点差进行承销;如果其融资成本突然升至 6%,该交易的经济效益将消失。 因此,确定性对这些群体至关重要。
此外,开放式贷款存在结构性低效问题。 贷款人需要能够随时退出,但借款人希望在其愿意的情况下保持贷款开放。 因此,协议的风险管理框架通常需要额外的流动性缓冲,以便贷款人能够退出。 值得注意的是,这就是 DeFi 中的开放式借出池拥有如此激进的利用率曲线的原因(他们希望保护整个池免受借出)。 一些贷款人资本未使用,这在借款人支付的资金和贷款人获得的资金之间造成了差距,甚至在 Aave 和 Kamino 等协议收取的利率之前也是如此。
固定利率、固定期限的市场是解决这一问题的一种方法。 借款人和贷款人不再允许贷款人随时提取资金,而是承诺特定的到期日。 这意味着更多的贷款资金实际上保持被部署,同时借款人知道其确切的融资成本。 这种权衡是流动性被分配给不同期限的交易。 三个月贷款和一年期贷款是不同的市场(但这也是你如何在一段时间内获得真正的价格发现,并最终获得收益曲线)的。
Morpho Midnight就是一个例子。 它创造了固定期限市场,利率通过特定到期日的买入和卖出设定,贷款人可以在到期前交易头寸。 如果你最终拥有了三个月、六个月、一年和多年的流动市场,你就可以开始回答各个时间点的货币成本了。 从那里,为贷款、债券、远期、掉期以及其他任何依赖于持续时间的资产定价变得容易得多。
Pendle 和 Exponent 是其他随着资产基础扩张的 TAM 发生变化的基元。 这些产品将收益资产分为本金和收益,允许用户交易固定回报和浮动回报。 从历史上看,链上感兴趣的收益率范围相对狭窄:质押、借贷利率、永续合约融资率,以及最终的协议积分。 事实上,收益代币最引人注目的用途之一是通过 DeFi 协议运营的积分计划进行杠杆敞口。
通过 RWA,收益率范围扩展到国债利率、信用利差、股息、浮动利率贷款和其他合约现金流。 收益剥离从一种利用协议激励的方式,转变为一种分离和交易本金和收入的通用工具,这就是我们对这一原始技术感到非常兴奋的原因。
同样的理念也适用于利率衍生品。 Pendle 的 Boros 允许用户在定义的期限内交易固定与浮动的永续合约资金。 如今,这一基本利率仍然是加密原生的。 但一旦被对冲的是国债利率、企业借贷成本或其他现实世界基准,这种结构就会变得更加有趣。
过期期期货和远期合约也是如此。 一家对冲六个月外汇支付的公司,其实并不想要一种永续工具。 生产者既不会锁定商品交割价格,也不会债券投资者对期限进行对冲。 这些风险敞口都有其固定日期,对冲也应如此。
最后,我们认为随着 DeFi 资产和策略的扩展,金库也将变得更加有用。 早期的 DeFi 金库大多是自动化的加密原生策略,如收益农业、循环、LP 和出售波动性代币期权。 通过 RWA,金库可以对国债阶梯、股票受保障看涨、多元化信贷投资组合、基准交易或固定与浮动利率风险敞口的不同组合进行包装。 这种原始策略并不新鲜,但可以纳入其中的策略集可能会变得更大。
更好的抵押品和可识别的借款人
加密贷款的开始是基于该协议对借款人几乎一无所知的假设。 以太坊或 Solana 钱包没有智能合约可以轻松执行的收益报表、信用评分或法律义务。 过度抵押化通过使身份在很大程度上变得无关紧要来解决这一问题:如果用户想以 ETH 为代币借入 100 美元的 USDC,制造商需要 150 美元的 ETH,如果头寸变得不安全,保管人将清算用户。
对于使用波动性抵押品的匿名借款人来说,这似乎已经足够,但对于许多 RWA 来说,效率要低得多。 国债券不是 ETH。 其波动性较低,外部流动性较高,贷款人可以更有信心地对其价值进行标记。 要求 150 美元必须借入 100 美元美国国债,因为加密贷款的进化方式正是这样,这放弃了高质量抵押品的大部分优势。 对于国债和其他高质量抵押品,66% 的LTV显然没有任何意义。
RWA,以及最终更好的身份和法律框架,也将使借款人本身具有承销能力。 对于真实的公司或基金,您可以查看资产负债表、现金流、管理团队、合同和负债。 如果借款人身份可识别,且抵押品具有法律可执行性,那么贷款人就不必完全依赖抵押品的价值。 我们还开始看到协议将还款行为与链下信用状况联系起来,并对链上违约的借款人进行处罚。 Maple 目前已经在做这样的事情,为机构借款人提供承销,而不是将其视为匿名钱包。
DeFi 早期的低抵押贷款网络从根本上说是破碎的,因为唯一的借款人是那些无法通过传统渠道获得贷款的借款人。 例如,Goldfinch 向新兴市场中信誉不佳(或地理位置不佳)无法获得良好论据的中小企业提供资金。 这自然造成了大量的逆向选择。 一旦美国的监管框架向实体企业开放获得未经许可的信贷(KYC/AML 会计),我们预计这个市场将大幅开放,并为全球零售用户提供获得良好风险调整贷款回报的机会。
大型机构市场参与者
RWA 还改变了交易对象和交易规模。 区块链的透明度通常是一项功能,但当交易者执行规模庞大时,情况变得更加复杂。 对于 2 万美元的 BTC 购买,透明度并不重要。 但当资产管理公司需要购买价值 1 亿美元的股票或债券时,显示完整订单的成本可能非常高昂。
数十年来,Tradfi 市场一直在为机构构建无需出示手头即可交易规模的渠道。 这就是为什么会有大宗交易、RFQ、隐藏订单、跨网络和黑池存在的原因。 DeFi 正在开始构建同一产品的版本。 Renegade 使用 MPC 和 ZKP 私下匹配订单并在链上进行结算,而 Silhouette 则在 Hyperliquid 上构建了一个暗池。 我们的投资组合公司 Zama 正在采取更加模块化的方法,构建通用链上的应用程序可以用来直接增加保密性的 FHE 基元。
关键区别在于隐藏结算和隐藏交易意图之间的区别。 某些机构可能可以在交易完成后显示其交易,但在执行过程中,可以肯定地说,大多数(如果不是所有机构)都会寻求保密性,以防止市场参与者抢占其头寸。
更多的异构化投资组合和风险敞口。
几年前的峰会上,我们谈到了 DeFi 衍生品缺乏资本效率的问题。 TL;DR 是协议具有隔离的保证金要求,因此 DeFi 原生主经纪商有空间既扩大头寸信贷,又净化交易者跨协议的整体风险敞口,以降低其保证金要求。
随着资产类别和头寸的规模越来越大、越来越多样化,这一点变得更加重要。 如果国债头寸抵消了利率期货,系统应该能够识别出对冲机制。 或者,如果 Alice 做多 SPY 和做空同等规模的 BTC,也许她应该获得更优惠的保证金要求。 我们开始看到单个协议采用投资组合保证金,但我们还没有看到一个全面的 DeFi 主经纪商。
我们的投资组合公司 Project 0 开始在 Solana 上构建这一机制,允许多个 DeFi 场所的抵押品进入统一的保证金和信用系统。 如今,这主要提高了整个加密市场的资本效率。 但当用户能够将国债风险敞口与利率期货、股票期权、商品期货以及外汇期货远期货敞口与外汇风险敞口相抵时,这种基本方法变得更有价值。
我们认为这是 RWA 大幅扩展现有 DeFi 基元 TAM 的另一个例子。 当交易者持有多个加密头寸,但大多数加密资产仍然共享大量相同的底层贝塔值时,投资组合保证金非常有用。 当投资组合包含真正不同的风险来源,包括股票、信贷、利率、商品、外汇和加密,投资组合保证金的价值会大幅增加。
随着越来越多的资产上链,我们设想用户将在所有资产类别中维护同一个资产负债表。 它们不需要独立为每个场所预先融资,第三方质量的风险敞口将聚合并净化其在每个资产类别中的风险敞口。
谁获取价值?
最重要的是,RWA 应该大幅扩大 DeFi 的经济表面积。
显而易见的 TAM 扩张仅仅是基础资产基础的规模。 加密资产在全球金融资产中只占相对较小的一部分。 股票、主权和公司债、商品、货币和其他 RWA 的数量级要大得多。 即使这些资产及其相关交易活动中的一小部分转移到链上,DeFi 协议的机会也将急剧增加。
但我们认为 TAM 扩展的另一个维度同样重要:RWA 通常需要围绕每一美元的资产提供更多的金融基础设施。
一个迷因币可能需要一个现货市场、一个永续合约市场,也许还需要一个借贷池(如果存在任何抵押品价值或做空权益的话)。 另一方面,国债可以在现货市场交易,通过回购为自己融资,作为抵押品,进入固定收益投资组合,利用期货或利率衍生品进行对冲,并入手结构性产品。 单一名称股票可以支持现货交易、证券借贷、期权、远期、受保护看涨、投资组合保证金和指数产品。
因此,机会不仅仅是会有更多的资产上链。 围绕每一美元的资产,金融活动也应该有更多的金融活动。 而且我们认为价值可以在整个技术栈中累积。
底部是通用 L1 和 L2 本身。 越复杂的金融市场需要更多的交易:市场商更新报价、交易者下订单和取消订单、信贷头寸获得融资和再融资、期权结算、抵押品在不同场所之间移动以及投资组合重新平衡。 最终,区块链将不断更新大量的金融状态。 如果(我们争论何时)区块链成为这一活动的结算和执行层,L1 和 L2 可以将比单独的加密投机活动更大、更持久的区块链需求来源货币化。
下一层是核心金融基元。 交易所将交易活动货币化,贷款协议捕获一部分信用点差,利率市场将持续时间和收益交易货币化,期权和结构化产品协议则收取风险转移费用。 在许多情况下,这些协议已经存在,其下的 TAM 规模正在变得越来越大。 Pendle 无需保持主要收益和积分质押市场,Boros 无需保持主要永续合约融资市场,期权协议也不需要保持交易 BTC 和 ETH 波动性的场所。 他们可以从中成长,并获取更多价值。
聚合也具有很大的潜在价值。 随着越来越多的场所和资产类别转移到链上,用户不会希望通过十几种不同的协议分别管理融资、抵押品和执行。 这为 DeFi 原生主经纪商创造了空间,他们可以查看用户的整个投资组合,确定资本应该在哪里存放、杠杆水平以及交易应该在哪里执行。 这一角色在交易金融中已经非常有价值,随着市场变得更加分散和可组合,这一角色在链上应该更加重要。
最后,是应用和订单流层。 拥有客户的应用最终将决定大部分活动的去向。 它选择交易的路由、抵押品的放置、用户从哪些信贷市场借款,以及用户首先看到哪些产品。 我们在关于出版商交易的文章中写过这篇文章。 如果您控制订单流,就可以将其路由到提供最佳经济性的场所和流动性提供者。
这就是为什么我们认为 RWA 的机会不仅仅是将资产放在链上。 随着越来越多的资产进入链上,它们创造了对周围新金融基础设施的需求,包括交易、信贷、衍生品和风险管理基元。
DeFi 2.0 - 资产正在赶上原生资产
DeFi 已经尝试了RWA所需的大多数基本技术:订单簿、RFQ、期权、结构性产品、定期贷款、收益剥离、利率衍生品、暗池和投资组合保证金。 我们认为问题在于它们是为错误的资产类型(加密资产)构建的。
Friktion 构建了一个有保障的看涨金库,但底层只是波动较大的加密资产。 Pendle 将本金和收益分离,但交易的主要收益是协议点。 Boros 推出了利率衍生品,但基础利率仍然是永续合约融资。 Project 0 统一了保证金,但大多数头寸仍然只是不同类型的加密风险敞口。
迄今为止,定义 DeFi 的核心基元——AMM、perp、开放式可变利率贷款、vAMM 和超量抵押稳定币——的出现是因为它们符合现有加密资产的特征。 重要的是,这些产品不会消失。 AMMs 将继续为长尾资产提供服务,PERP 将继续是加密投机的主要工具,对于那些只想获得现有加密资产杠杆的匿名借款人来说,池化超额抵押可变利率贷款仍将是最佳选择。 但我们需要新的原生技术来支持行业的发展方向,而它很可能会朝着 RWA 发展。
RWA 的第一阶段主要是将资产上链并对其进行代币化。 下一阶段将使它们在进入市场后变得有用。
在我们业务的流动性和风险投资方面,我们都押注 DeFi 2.0 原生品将存在有意义的可投资机会。 我们相信,这些金融构建块将为下一代进入链的资产提供动力,这是世界各地人们迫切希望持有的一种资产。
在这篇文章中,我们讨论了 DeFi 基元将如何演进以支持 RWA。 在我们下一篇关于市场结构的文章中,我们将探讨为什么 RWA 首先需要 DeFi。

/超流动性 (HYPE) 分析和估值


今天,我们发布了对 Hyperliquid(HYPE)的完整分析和估值。
Disclosure: Unless otherwise indicated, the views expressed in this post are solely those of the author(s) in their individual capacity and are not the views of Multicoin Capital Management, LLC or its affiliates (together with its affiliates, “Multicoin”). Certain information contained herein may have been obtained from third-party sources, including from portfolio companies of funds managed by Multicoin. Multicoin believes that the information provided is reliable and makes no representations about the enduring accuracy of the information or its appropriateness for a given situation. This post may contain links to third-party websites (“External Websites”). The existence of any such link does not constitute an endorsement of such websites, the content of the websites, or the operators of the websites.These links are provided solely as a convenience to you and not as an endorsement by us of the content on such External Websites. The content of such External Websites is developed and provided by others and Multicoin takes no responsibility for any content therein. Charts and graphs provided within are for informational purposes solely and should not be relied upon when making any investment decision. Any projections, estimates, forecasts, targets, prospects, and/or opinions expressed in this blog are subject to change without notice and may differ or be contrary to opinions expressed by others.
The content is provided for informational purposes only, and should not be relied upon as the basis for an investment decision, and is not, and should not be assumed to be, complete. The contents herein are not to be construed as legal, business, or tax advice. You should consult your own advisors for those matters. References to any securities or digital assets are for illustrative purposes only, and do not constitute an investment recommendation or offer to provide investment advisory services. Any investments or portfolio companies mentioned, referred to, or described are not representative of all investments in vehicles managed by Multicoin, and there can be no assurance that the investments will be profitable or that other investments made in the future will have similar characteristics or results. A list of investments made by venture funds managed by Multicoin is available here: https://multicoin.capital/portfolio/. Excluded from this list are investments that have not yet been announced due to coordination with the development team(s) or issuer(s) on the timing and nature of public disclosure. Separately, for strategic reasons, Multicoin Capital’s hedge fund does not disclose positions in publicly traded digital assets.
This blog does not constitute investment advice or an offer to sell or a solicitation of an offer to purchase any limited partner interests in any investment vehicle managed by Multicoin. An offer or solicitation of an investment in any Multicoin investment vehicle will only be made pursuant to an offering memorandum, limited partnership agreement and subscription documents, and only the information in such documents should be relied upon when making a decision to invest.
Past performance does not guarantee future results. There can be no guarantee that any Multicoin investment vehicle’s investment objectives will be achieved, and the investment results may vary substantially from year to year or even from month to month. As a result, an investor could lose all or a substantial amount of its investment. Investments or products referenced in this blog may not be suitable for you or any other party. Valuations provided are based upon detailed assumptions at the time they are included in the post and such assumptions may no longer be relevant after the date of the post. Our target price or valuation and any base or bull-case scenarios which are relied upon to arrive at that target price or valuation may not be achieved.
Multicoin has established, maintains and enforces written policies and procedures reasonably designed to identify and effectively manage conflicts of interest related to its investment activities. For more important disclosures, please see the Disclosures and Terms of Use available at https://multicoin.capital/disclosures and https://multicoin.capital/terms.