
이 글은 온체인 시장에 대한 시리즈 중 네 번째 에세이입니다. 첫 번째 게시물에서는 애플리케이션 제어 실행(ACE)과 이것이 토큰이 가치를 포착하는 새로운 방법을 어떻게 만들어낼 수 있는지에 대해 설명했습니다. 두 번째 에세이에서는 DeFi의 역선택과 이에 대한 보호 모델에 대해 논의했습니다. 세 번째 에세이는 RWA의 다양한 부문이 어떻게 온체인으로 전환될 것인지에 대한 내용을 다룹니다.
참고, 이 에세이에서는 BTC, ETH, SOL, HYPE 같은 네이티브 온체인 자산을 지칭하는 데 '암호화폐'를 사용합니다. 우리는 ‘RWA’를 사용하여 주식, 채권, 원자재, 통화 및 기타 전통적인 금융 자산을 비롯하여 암호화폐 외부에서 발생하는 자산을 지칭합니다.
블록체인의 초기 자산은 BTC, ETH, SOL과 같은 네이티브 암호자산이었으며, 지금은 HYPE입니다. 따라서 일반적으로 초기 DeFi 프리미티브는 모두 이러한 자산을 위해 구축되었습니다. 이러한 상품에는 AMM(Uniswap), vAMM(영구 프로토콜), CDP 스테이블코인 상품(Sky, FKA MakerDAO), 합성 자산(Synthetix), 개방형 기간 변동 금리 차입/대출 풀(Compound/Aave), 퍼프(dYdX) 등이 포함되었습니다. 우리는 이러한 상품이 비교적 잘 작동했는데, 이는 기본 시장이 높은 변동성, 투기 거래가 많고, 롱테일 토큰이 과잉이며, 허가 없는 접근을 보유하고 있었기 때문이라고 봅니다. 과거에는 DeFi 차트에 고정된 총 가치가 어떤 모습이었는지 살펴보겠습니다.
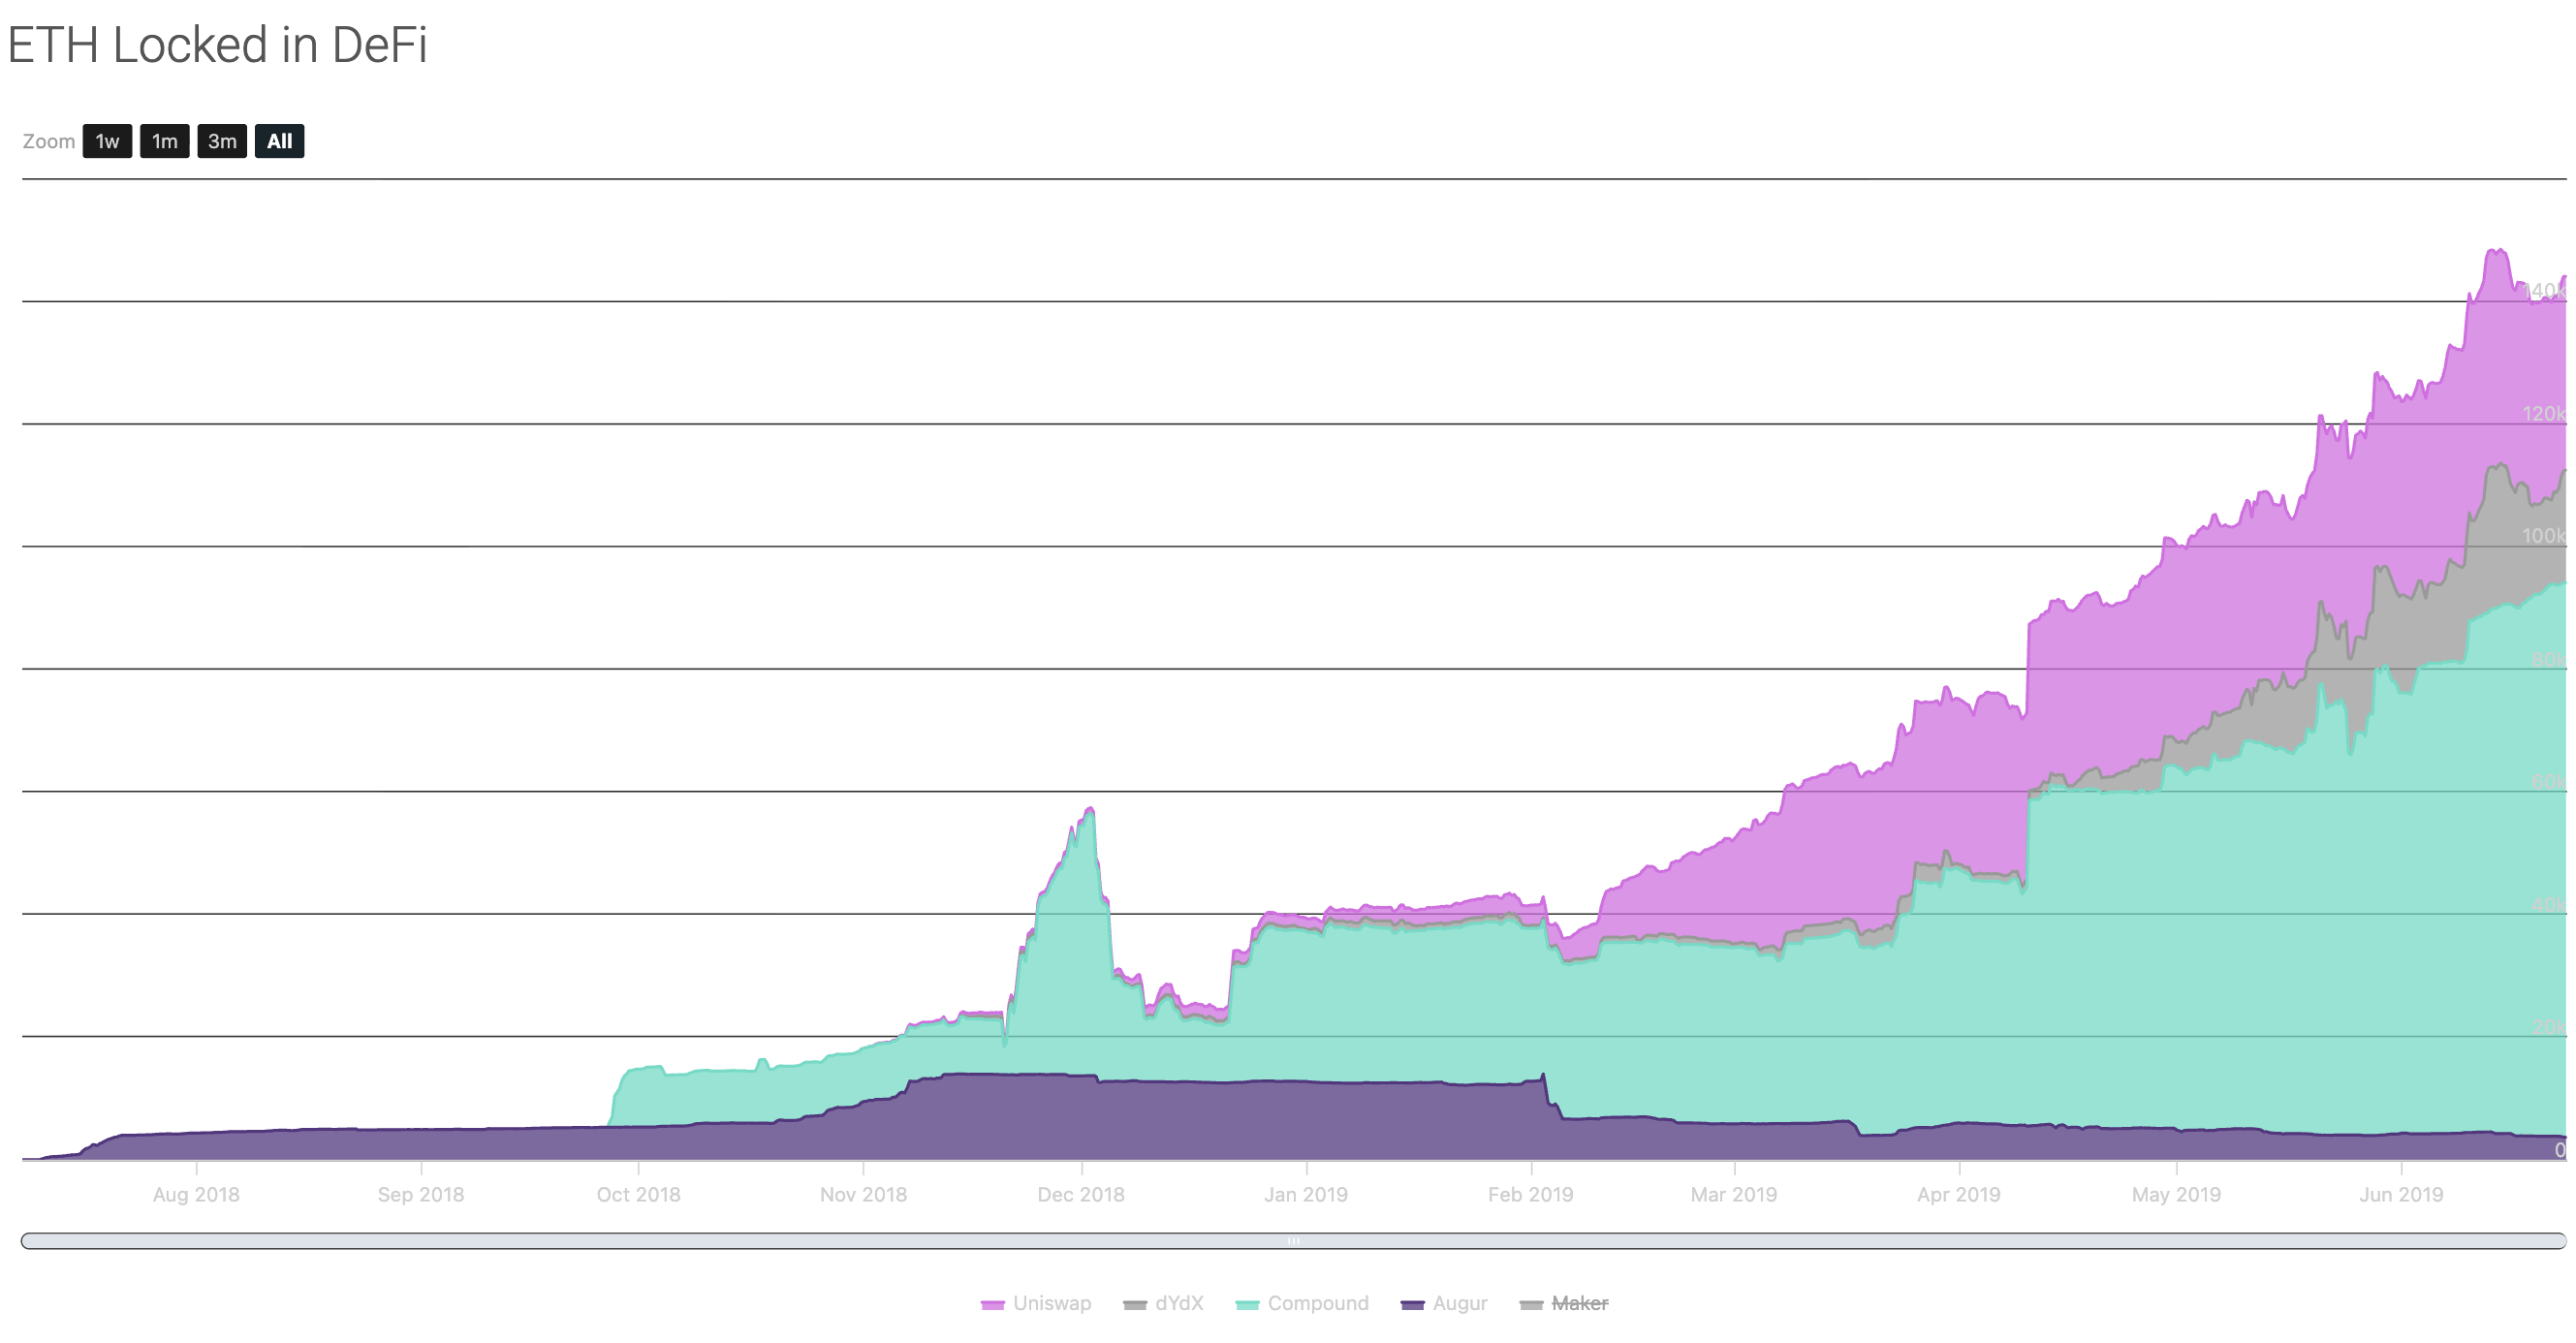
출처: https://mikemcdonald.github.io/eth-defi/
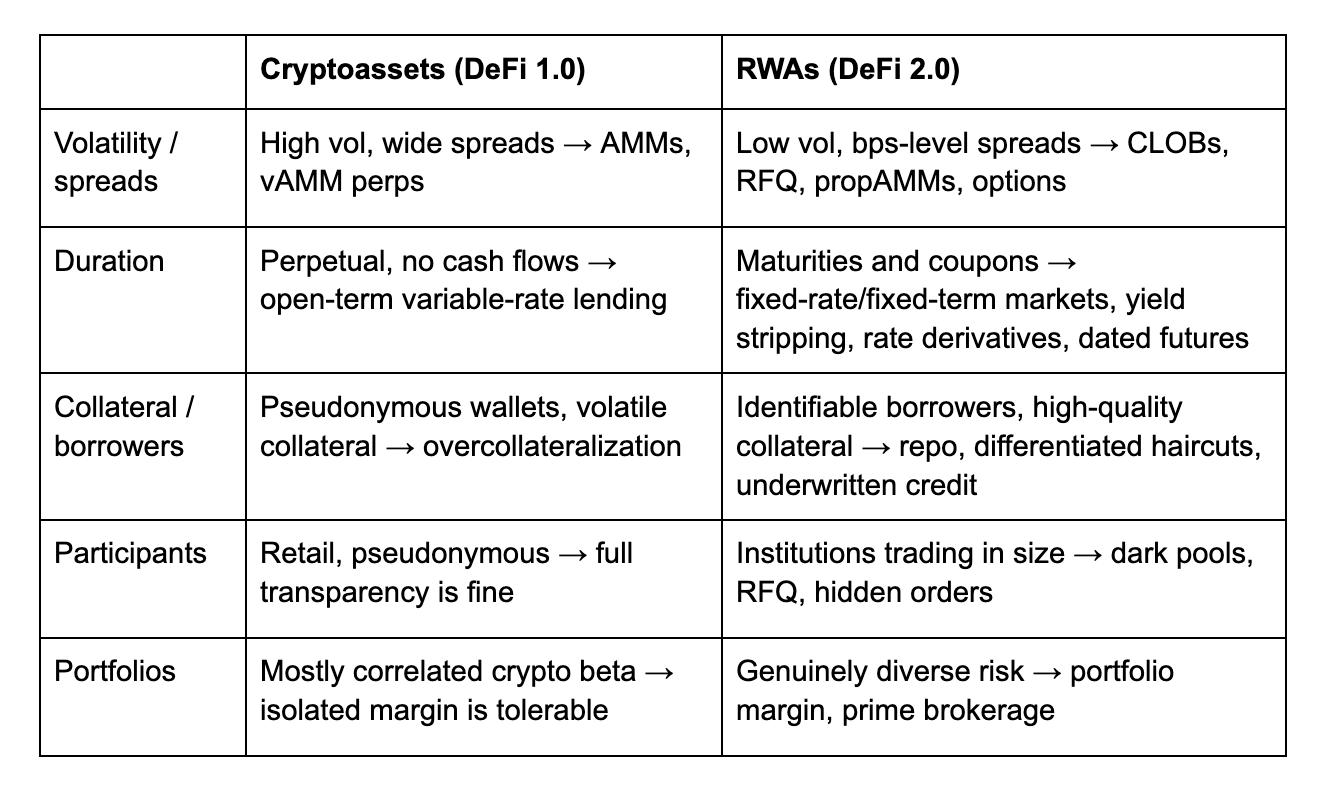
그러나 자산 믹스와 사용자 기반은 이제 변화하고 있습니다. 국채, 주식, 기업 신용, 원자재, 외환 및 기타 RWA가 온체인으로 이동하고 있습니다. 이러한 자산은 변동성이 낮고 스프레드가 좁으며, 만기 및 현금 흐름이 정의되어 있으며, 더 나은 담보를 제공하며, 더 많은 차입자를 식별할 수 있으며, 대규모 기관 참여자가 이를 거래하는 경우가 많습니다. 결과적으로 CLOB, RFQ, propAMM, 고정금리 차입/대출, 볼트, 금리 파생상품, 리포, 다크 풀, 포트폴리오 마진, 옵션, 날짜 선물 등 다양한 프리미티브 세트가 중요해지기 시작합니다. 우리는 이러한 DeFi 2.0 프리미티브를 보유하고 있습니다.
이러한 프리미티브 중 상당수는 DeFi에서 수년간 존재했습니다. 많은 경우, DeFi는 적합한 자산이 온체인으로 오픈되기도 전에 이를 구축했습니다.
이 에세이의 맥락은 자산을 토큰화하고 블록체인으로 이동하는 것에 대한 대부분의 RWA 논의가 초점을 맞추었다는 것입니다. 그러나 이러한 새롭고 기존의 자산이 도착함에 따라 기본 시장 구조와 원시가 어떻게 발전할 것인지에 대한 논의는 거의 없습니다.
새로운 기본 프리미티브를 구축하는 것은 투자자에게 많은 다운스트림 기회를 제공할 수 있습니다. 이는 범용 체인 자체부터 현재 구축되고 있는 핵심 프리미티브, 프론트엔드 및 최종 사용자와의 고객 관계를 갖는 주문흐름 엔진에 이르기까지 가치가 스택 위 및 아래에서 포착될 가능성이 높다는 의미입니다.
DeFi 1.0을 되돌아보면
트레이드파이 관점에서 보면, 초기 DeFi 프리미티브는 매우 비효율적인 것으로 보입니다. AMM은 전문 MM보다 자본 효율성이 떨어지며, 과잉 담보 CDP는 마진 로딩을 위한 비용이 많이 드는 방법이며, 변동 금리 대출은 위험을 일부 풀로 세계화하면서 자본 비용을 투영하는 것이 불가능합니다. 그러나 아직 충분히 논의되지 않은 부분은 이러한 프리미티브가 암호화폐를 위해 만들어졌다는 것입니다.
새로 출시된 암호화폐의 경우 주요 과제는 유동성을 확보하는 것이었으며, 실행 가격을 최적화하는 것이 아닙니다. AMM의 주요 장점은 누구나 신속하게 시장을 조성하고 가격 발굴을 할 수 있다는 것입니다.
허가 없는 시스템에서 익명 차입자는 대차대조표나 신용 기록을 갖고 있지 않으므로, 이러한 프로토콜은 실질적으로 더 나은 조건을 제공할 수 있는 체계적인 신용 확인 대신 과잉 담보에 의존했습니다. 실제로는 이것이 중요하지 않았습니다. 왜냐하면 대부분의 차입/대출 프로토콜 사용자는 자금을 조달하기 위해 차입을 하는 것이 아니라, 휘발성의 암호화폐 자산을 레버리기 위해 차입을 하거나 암호화폐 자산을 판매하지 않고 자본에 접근하는 것이었기 때문입니다. 이러한 사용자에게 변동금리는 괜찮았습니다. 기본 자산이 한 달 내에 100%를 이동할 수 있다면 수백 베이시스 포인트의 추가 비용도 무의미하기 때문입니다.
범죄자체도 같은 논리를 따랐습니다. 암호화폐는 성숙되지 않고, 법적 권리도 없으며, 현금 흐름을 만들어내지 않기 때문에, 트레이더는 일반적으로 가격 변동에 대한 레버리지 노출을 지속적으로 원합니다. 만료를 제거하고 합성 파생상품을 허용하면 제품이 더 단순해졌으며, 기본 자산과 더 잘 매칭되었습니다. 다시 말하지만, 짧은 기간에 휘발성의 암호화폐 자산을 2배 이상 운영하는 사람에게는 가변 자금 조달 금리가 실질적인 장애물이 아닙니다.
DeFi 2.0 기능
DeFi 1.0은 단순히 tradfi의 초기 버전이 아니었습니다. 이는 특정 네이티브 암호자산과 사용자 집합을 위해 구축되었습니다. 자산이 변화함에 따라 프리미티브도 변화합니다.
RWA를 이 산업이 성장한 기반이 된 암호자산과 현저히 다르게 만드는 특징이 있습니다. 이러한 DeFi 2.0 기능(또는 버그)은 다음과 같습니다.
- 낮은 변동성과 좁은 스프레드
- 기간 및 예측 가능한 현금 흐름
- 더 나은 담보 및 차입자 식별 가능성
- 더 큰 기관 시장 참여자
- 이질적인 포트폴리오 확대와 리스크 노출
낮은 변동성과 좁은 스프레드
AMM은 롱테일 암호화폐 자산의 유동성을 구축하는 데 적합했습니다. MetaDAO를 통해 Pump.funor에서 새로운 토큰을 출시한다면 가장 먼저 해야 할 일은 시장을 정비하고 운영하는 것입니다. 이는 국채, AAPL 주식 또는 유로/달러의 경우 실제로 문제가 아닙니다. 이러한 시장은 이미 전문 MM을 갖추고 있으며, 유동성이 높고, 변동성이 낮으며, 스프레드가 매우 좁습니다. 이러한 자산의 경우 실행 품질이 실제로 바늘을 움직입니다.
누군가 므코인을 구매할 때, 그들은 기본점에 대해서는 신경 쓰지 않습니다. 트레이더는 2%의 슬리피를 지불하고 1시간 후에 토큰을 넘기고 30%의 이익 또는 손실을 얻을 수 있으며, 실행 비용을 고려하지 않습니다. 그러나 국채 또는 외환 거래의 경우 10베이시스 포인트가 해당 무역의 전체 경제학에 해당할 수 있습니다.
이러한 경우에는 CLOB, RFQ 시스템 및 propAMM이 더 적합합니다. 전문 MM은 AMM 곡선을 따라 유동성을 분산하는 것보다 외부 가격, 변동성, 주문 흐름 및 자체적인 위험 한도를 기반으로 재고의 가격을 책정할 수 있습니다. 이러한 프리미티브는 DeFi에서 수년간 존재해왔지만, 실행의 작은 차이가 큰 영향을 미치는 자산에서는 훨씬 더 중요합니다.
또한 몇 가지 이유로 인해 이러한 자산에 대해 MM을 부트스트랩하는 것이 훨씬 쉽습니다. 첫째, MM 이 적극적으로 거래하는 방대한 산업이 이미 존재하며, 위험을 헤지하고 상쇄할 수 있는 전통적인 장소도 많이 있습니다. 둘째, 매력적이고 유동성이 높은 자산은 자연스럽게 소매 분야의 수요를 높이고, 이는 MM이 해당 명칭으로 유동성을 제공할 더 많은 이유를 부여합니다. 셋째, 격차 위험은 멤코인과 하이베타 암호자산에 비해 훨씬 낮기 때문에, 퍼블릭 체인에서 지연 시간이 약간 높은 환경에서는 MM이 오프사이드에 걸릴 가능성이 낮습니다.
또한 휘발성이 낮은 자산은 일부 파생상품을 더욱 유용하게 만듭니다. Ribbon, Katana, Friktion 등은 수년 전에 자동화된 커버드콜 및 푸트 셀링 제품을 구축했습니다. 일부는 견인력을 얻었지만, 자산이 적합하지 않은 경우가 많았습니다. 커버드 콜을 판매하는 것은 1년 내에 10% 상승할 수 있는 주식에 대한 것이며, 이는 보유자에게 약간의 추가 수익을 제공할 수 있습니다. 한 달 안에 50%의 움직임을 갖춘 SOL에서는 합리적이지 않습니다. 왜냐하면 보유자가 충분한 수익을 위해 엄청난 상승 사이드를 포기할 수 있기 때문입니다.
암호화폐 옵션이 다소 불필요해진 큰 이유는 자산 자체의 성격 때문입니다. 만약 크게 스큐되고 도파민 암호화폐 거래를 원한다면 HYPE를 3배 이상 거래할 수 있습니다. 이는 위험/보상 및 엔터테인먼트 관점에서 충분히 우수한 델타 원 파생상품입니다. 옵션은 필요하지 않으며, 이는 본질적으로 시기와 원금을 완전히 잃을 위험을 부여하는 요소를 갖추고 있습니다.
주식, 지수, 원자재, 통화 및 기타 휘발성이 낮은 RWA가 온체인으로 이동함에 따라, 옵션이 실제로 의미 있는 방식으로 도약할 수 있습니다. 유동성 옵션 시장은 커버드 콜, 칼라, 다운사이드 보호, 변동성 거래 및 구조화된 수익률 같은 프리미티브의 기회를 열어줍니다. 우리는 옵션 볼트와 마찬가지로 수년 전에 구축된 DeFi 인프라 중 일부가 잘못된 것이 아니라, 서비스하려는 자산에 대한 접근성은 아직 초기 단계였다고 봅니다.
마지막으로, 변동성은 신용 시장에 의미 있는 영향을 미칩니다. 담보 자체가 하루에 10%를 이동할 수 있다면 대출자에게는 훨씬 더 큰 버퍼가 필요합니다. 이것이 바로 초기 암호화폐 대출 시장이 LTV의 66% 정도로 정도를 정산하는 이유이며, 매우 가혹한 청산 처벌을 받았습니다. 이는 또한 암호화폐 중심의 DeFi에 가변 금리 차입이 왜 충분했는지도 설명할 수 있습니다. 앨리스가 레버업을 위해 SOL을 대상으로 USDC를 차입한다면 그녀는 아마도 자신의 담보 가치가 하루 동안 그보다 더 많이 움직일 수 있는 상황에서 연간 차입 비용이 7%에서 10%로 하룻밤 사이에 변동되든 상관하지 않을 것입니다.
기간 및 예측 가능한 현금 흐름
대부분의 암호화폐 자산은 영구적입니다. BTC, ETH, SOL, HYPE에는 만기일이라는 개념이 없으며, 이는 DeFi의 대출과 파생상품 시장 모두를 형성했습니다. Aave와 Compound는 주로 개방형 조건의 가변 금리 대출을 제공하며, 이는 포지션을 얼마나 오래 보유할 것인지를 모르는 트레이더에게 적합하며, 대출 비용을 부수적인 요소로 삼는 트레이더에게 적합합니다.
우리는 2021년까지 DeFi의 고정 금리 시장의 기회에 대해 글을 올렸습니다. 우리가 일찍 도착했다는 것은 틀림없지만, 자산 자체의 성격 때문입니다.
인수 또는 자본투자 프로그램의 자금을 조달하기 위해 3년간 1억 달러를 차입하는 기업은 연간 이자 지출이 500만 달러가 될 것인지 아니면 1,000만 달러가 될 것인지 알아야 합니다. 마찬가지로, 자산 매니저가 수익률 6%의 채권을 매입하고 이에 대해 4%의 자금을 조달하는 것은 2%의 스프레드를 담보하는 것과 같습니다. 자금 조달 비용이 갑자기 6%로 이동하면 무역의 경제성이 사라집니다. 따라서 이러한 그룹에게는 확실성이 매우 중요합니다.
또한 개방형 대출은 구조적으로 비효율성을 갖습니다. 대출자는 언제든지 인출할 수 있어야 하지만, 차입자는 원하는 기간 동안 대출을 계속 유지하기를 원합니다. 결과적으로 프로토콜의 리스크 관리 프레임워크는 일반적으로 대출자가 퇴장할 수 있도록 추가 유동성 버퍼가 필요합니다. 참고로, DeFi의 개방형 기간 차입/대출 풀이 이처럼 공격적인 활용 곡선을 갖는 이유입니다(전체 풀을 차입하는 것을 방어하려는 경우). 일부 대출자 자본은 활용되지 않으며, Aave나 Kamino 같은 프로토콜이 부과하는 테이크 금리보다 훨씬 앞서 차입자가 지불하는 것과 대출자가 받는 것 사이에 격차를 발생시킵니다.
고정 금리, 고정 기간 시장은 이러한 문제를 해결하는 한 가지 방법입니다. 대출자자가 원하는 때마다 자본을 끌어들이도록 내버려 두는 대신, 차입자와 대출자는 특정 만기 기간을 약속합니다. 이는 대출자의 자본이 실제로 배치된 상태로 유지되며, 차입자는 정확한 자금 조달 비용을 알고 있다는 것을 의미합니다. 이 문제는 유동성이 만기권에 따라 분할된다는 점입니다. 3개월 대출과 1년 대출은 서로 다른 시장입니다(그러나 이는 시간에 따른 실질적인 가격 발견을 시작하는 방식이기도 하며, 궁극적으로는 수익률 곡선을 형성하는 방식이기도 합니다).
Morpho Midnight가 한 예입니다. 이는 특정 만기일에서 입찰 및 제안을 통해 금리가 설정되는 고정 기간 시장을 창출하며, 대출자가 만료 전에 포지션을 거래할 수 있습니다. 3개월, 6개월, 1년 및 다년도 시장에서 유동성이 생기면 시간에 따라 화폐 비용이 얼마인지에 대한 답을 얻을 수 있습니다. 거기서부터 대출, 채권, 선물, 스왑 및 기본적으로 기간에 따라 달라지는 모든 것에 대한 가격 책정이 훨씬 쉬워집니다.
Pendle과 Exponent는 자산 기반이 확장됨에 따라 TAM이 변경되는 프리미티브의 또 다른 예입니다. 이러한 상품은 수익률 부여 자산을 원금과 수익으로 분리하여, 사용자가 고정 수익과 변동 수익을 거래할 수 있도록 합니다. 역사적으로 흥미로운 온체인 수익률은 스테이킹, 차입/대출 금리, 퍼프 펀딩 금리, 그리고 궁극적으로 프로토콜 포인트로 좁았습니다. 실제로 수익률 토큰의 가장 매력적인 용도 중 하나는 DeFi 프로토콜이 운영하는 포인트 프로그램에 대한 레버리지 익스포저였습니다.
RWA의 경우 수익률은 국채 금리, 신용 스프레드, 배당, 변동 금리 대출 및 기타 계약상 현금 흐름으로 확장됩니다. 수익률 스트리핑은 프로토콜 인센티브를 활용하는 방식에서 원금과 소득을 분리하고 거래하는 일반적인 도구로 발전했습니다. 이것이 우리가 이 원시형에 대해 흥분하는 이유입니다.
이는 금리 파생상품에도 적용됩니다. Pendle의 Boros는 사용자가 정의된 만기 기간에 걸쳐 고정된 자금 또는 유동된 자금 조달을 거래할 수 있도록 지원합니다. 오늘날, 기본 금리는 여전히 암호화폐 기반입니다. 그러나 헤지되는 것이 국채 금리, 기업 차입 원가 또는 기타 실제 벤치마크이면 이 구조는 더욱 흥미롭습니다.
이는 기존 선물 및 선물 거래에서도 마찬가지입니다. 6개월 전에 외환 결제를 헤지하는 기업이 실제로 무기한 상품을 원하는 것은 아닙니다. 생산자가 납품을 위해 원자재 가격을 고정하거나 채권 투자자가 만족 시간을 헤지하는 방식으로 거래하는 방식도 아닙니다. 이러한 노출에는 날짜가 첨부되며, 헤지 역시 마찬가지입니다.
마지막으로, 우리는 DeFi의 자산과 전략이 확장됨에 따라 볼트도 훨씬 더 유용해질 것이라고 생각합니다. 초기 DeFi는 수익 농업, 루핑, LP, 휘발성 토큰에 대한 옵션 판매 같은 자동화된 암호화폐 네이티브 전략을 중심으로 합니다. RWA를 통해 볼트는 자무부 래더, 주식에 대한 보상된 콜, 다각화된 신용 포트폴리오, 기준 거래 또는 고정금리 노출과 변동금리 노출의 다양한 조합을 패키지화할 수 있습니다. 원시가 새로운 것은 아니지만, 그 안에 포함될 수 있는 전략 집합은 훨씬 더 커질 수 있습니다.
더 나은 담보 및 차입자 식별 가능성
암호화폐 대출은 프로토콜이 차용자에 대해 거의 아무것도 모르는 상태라는 가정에서 출발했습니다. 이더리움 또는 솔라나 지갑에는 소득 계산서, 신용 점수 또는 스마트 계약이 쉽게 시행할 수 있는 법적 의무가 없습니다. 과잉담화는 신원을 크게 무관하게 만들어 이를 해결했습니다. 사용자가 ETH를 기준으로 USDC를 100달러를 차입하려는 경우 메이커는 ETH 중 150달러를 요구했으며, 포지션이 안전하지 않으면 키퍼는 사용자를 청산했습니다.
이는 휘발성 담보를 사용하는 익명 차입자에게는 충분한 수준으로 보였지만, 많은 RWA에게는 훨씬 덜 효율적입니다. 국채 어음은 ETH가 아닙니다. 그 변동성은 낮아지며, 대외 유동성이 풍부하며, 대출자는 훨씬 더 자신있게 그 가치를 표시할 수 있습니다. 암호화폐 대출이 발전했기 때문에 100달러를 차입하기 위해 국채 150달러를 요구하는 것은 고품질 담보가 제공하는 혜택의 대부분을 무너뜨리는 것입니다. 국채 및 기타 고품질 담보의 경우 66%의 LTV는 분명히 의미가 없습니다.
RWA는 물론 더 나은 신원 및 법적 프레임워크를 통해 차입자 자체가 보험 가능하도록 만듭니다. 실제 회사나 펀드의 경우 대차대조표, 현금 흐름, 경영팀, 계약, 부채를 살펴볼 수 있습니다. 차입자의 신원이 확인되고 담보가 법적으로 집행가능하다면 대출자는 담보 자산의 가치에 전적으로 의존할 필요가 없습니다. 또한 프로토콜이 상환 행동을 오프체인 신용 프로파일과 연결하고, 온체인에서 불이행한 차입자에게 페널티를 부과하는 것을 보게 됩니다. 메이플은 이미 이러한 방식을 시도하고 있으며, 기관 차입자를 익명 지갑처럼 취급하는 것이 아니라 보증합니다.
DeFi에서 초기 과소 담보화된 대출 네트워크는 근본적으로 붕괴되었습니다. 이는 기존의 대출을 받지 못한 사람들만이 차입자였기 때문입니다. 예를 들어, Goldfinch는 신용도가 부족하거나 지리적으로 좋은 위치에 있지 않은 신흥 시장의 중소기업에 자본을 대출하여 우수한 서류를 확보할 수 없습니다. 이는 자연스럽게 많은 역선택을 만들어냈습니다. 미국의 규제 프레임워크가 실제 기업이 허가 없는 신용(KYC/AML)을 얻을 수 있도록 허가가 주어지면, 이 시장이 크게 개방되어 전 세계 소매 사용자에게 우수한 리스크 조정 대출 수익을 창출할 수 있는 기회를 제공할 수 있습니다.
더 큰 기관 시장 참여자
RWA는 또한 거래자 및 거래 규모를 변화시킵니다. 블록체인의 투명성은 일반적으로 하나의 기능이지만, 트레이더가 대규모로 거래를 진행할 때 이는 더욱 복잡해집니다. 2만 달러의 BTC 구매에 있어서 투명성은 그다지 중요하지 않습니다. 그러나 자산 매니저가 1억 달러 상당의 주식이나 채권을 구매해야 하는 경우, 전체 주문을 보여주는 것은 매우 높은 비용이 들 수 있습니다.
Tradfi 시장은 수십 년간 기관이 손을 보이지 않고도 규모를 거래할 수 있는 방법을 구축하는 데 소요되었습니다. 블록 거래, 견적 요청, 숨겨진 주문, 교차 네트워크, 다크 풀이 애초에 존재하는 이유가 바로 여기에 있습니다. DeFi는 동일한 버전을 구축하기 시작했습니다. Renegade는 MPC와 ZKP를 사용하여 주문을 비공개로 매칭하고 온체인에서 정산하며, Silhouette은 Hyperliquid에서 다크 풀을 구축합니다. 우리의 포트폴리오 기업인 Zama는 보다 모듈식 접근 방식을 취하고 있으며, 범용 체인의 애플리케이션이 직접 기밀성을 높이는 데 사용할 수 있는 FHE 프리미티브를 구축합니다.
핵심적인 차이점은 결제 숨김과 거래 의도를 숨기는 것의 차이점입니다. 특정 기관은 사후 거래가 공개되는 것을 허용할 수 있지만, 실행 중에 모든 기관은 아니더라도 대부분의 기관이 기밀성을 추구하여 시장 참여자가 자신의 포지션을 선행하는 것을 방지할 것이라 보입니다.
이질적인 포트폴리오 확대와 리스크 노출
우리는 몇 년 전 정상회담에서 DeFi 파생상품의 자본 효율성 부족에 대해 언급했습니다. TL;DR은 프로토콜이 격리된 마진 요건을 갖고 있었기 때문에, DeFi 기반 프라임 브로커가 포지션에 대한 신용을 확장하는 한편, 프로토콜 전반에서 트레이더의 전반적인 익스포저를 줄여 마진 요건을 줄이는 데 도움이 될 여지가 있었습니다.
자산 클래스와 포지션이 더 커지고 다양화됨에 따라, 이는 더욱 중요해집니다. 만약 재무부 포지션이 금리 선물을 상쇄한다면 시스템이 그 헤지를 인식해야 합니다. 또는 앨리스가 SPY를 롱하고 BTC를 쇼트하는 경우, 그녀는 더 유리한 마진 요건을 충족해야 합니다. 우리는 개별 프로토콜이 포트폴리오 마진을 채택하는 것을 보이고 있지만, 아직 본격적인 DeFi 프라임 브로커를 보지 못했습니다.
우리의 포트폴리오 기업인 Project 0은 Solana를 기반으로 이를 구축하기 시작했으며, 이를 통해 여러 DeFi 장소의 담보가 통합 마진 및 신용 시스템 내에 배치될 수 있습니다. 오늘날 이는 암호화폐 시장 전반에서 자본 효율성을 높이는 데 주력합니다. 그러나 사용자가 자금 선물에 대한 자국채 에포저션을 기준으로 자산, 선물에 대한 주식, 선물에 대한 원자산, 선물에 대한 외환 에포저를 순수화할 수 있을 때 그 프리미티브의 가치는 훨씬 높아집니다.
우리는 이것이 RWA가 기존 DeFi 프리미티브의 TAM을 획기적으로 확장하는 또 다른 예라고 봅니다. 포트폴리오 마진은 트레이더가 여러 암호화폐 포지션을 보유할 때 유용하지만, 대부분의 암호화폐 자산은 여전히 동일한 기본 베타를 공유합니다. 포트폴리오에 주식, 신용, 금리, 원자재, 외환, 암호화폐 등의 위험 출처가 포함될 때 포트폴리오 마진의 가치는 훨씬 커집니다.
더 많은 자산이 온체인으로 등장함에 따라, 사용자는 모든 자산 클래스에 대해 하나의 대차대조표를 유지할 것이라 예상합니다. 각 장소를 독립적으로 선금을 조달할 필요가 없으며, 제3자 프라임은 모든 자산 클래스에서 자신의 노출을 집계하여 순수하게 됩니다.
누가 가치를 포착합니까?
가장 중요한 것은 RWA가 DeFi의 경제적 표면을 크게 확장하는 것이라는 점입니다.
명백한 TAM의 확장은 단순히 기본 자산 기반의 규모를 의미합니다. 암호화폐는 글로벌 금융 자산에서 비교적 작은 부분을 차지합니다. 주식, 국가 및 기업 부채, 원자재, 통화 및 기타 RWA가 그보다 훨씬 큰 규모입니다. 이러한 자산과 그에 따른 거래 활동의 극소수라도 온체인으로 이동한다면 DeFi 프로토콜의 기회는 크게 확장됩니다.
그러나 TAM 확장에는 마찬가지로 중요하다고 생각하는 또 다른 차원이 있습니다. RWA는 일반적으로 자산을 1달러씩 늘리는 곳에서 더 많은 금융 인프라를 필요로 합니다.
멤코인은 스팟 시장, 퍼프 시장, 그리고 차입/대출 풀(담보 가치나 공기 이자도 있는 경우)이 필요할 수 있습니다. 반면 자금은 스팟 시장에서 거래되고, 리포를 통해 자금을 조달하고, 담보 역할을 하며, 고정수입 포트폴리오에 배치되고, 선물 또는 금리 파생상품을 통해 헤지 역할을 하며, 구조화된 상품에 스롯할 수 있습니다. 또한 단일 이름 지분은 현물 거래, 증권 대출, 옵션, 선도, 포트폴리오 마진, 지수 상품을 지원할 수 있습니다.
따라서 온체인에 더 많은 자산이 존재한다는 점에서 기회가 오픈하는 것이 아닙니다. 또한 자산의 1달러당 금융 활동이 현저히 증가해야 합니다. 그리고 우리는 이 스택 전체에서 가치가 축적될 수 있다고 생각합니다.
맨 아래에는 범용 L1과 L2 자체가 표시됩니다. 정교한 금융 시장일수록 더 많은 거래가 필요합니다. MM이 시세를 업데이트하고, 트레이더가 주문을 취소하고, 신용 포지션을 자금조달하고 재융자하며, 옵션 정산하며, 장소 간 담보를 이동하고, 포트폴리오 균형을 조정합니다. 결국 블록체인은 대규모 금융 상태를 지속적으로 업데이트하게 될 것입니다. 만약 블록체인이 이 활동의 결제 및 실행 레이어가 된다면, L1s와 L2s는 암호화폐 투기만큼 더 크고 더 지속적인 블록스페이스 수요원을 수익화할 수 있습니다.
다음 레이어는 핵심 금융 프리미티브입니다. 거래소는 거래 활동을 수익화하고, 대출 프로토콜은 신용 스프레드의 일부를 포착하며, 금리 시장은 기간과 수익률 거래를 수익화하며, 옵션 및 구조화된 제품 프로토콜은 위험 이전에 대한 수수료를 부과합니다. 많은 경우 프로토콜은 이미 존재하며, 그 밑에 있는 TAM은 훨씬 더 커지고 있습니다. 펜들(Pendle)은 주로 수익률과 포인트 스테이킹 시장으로 남아있을 필요는 없으며, 보로스는 주로 퍼프 자금 조달 시장으로 남아있을 필요는 없으며, 옵션 프로토콜은 BTC와 ETH의 변동성 거래의 장소로 남아있을 필요는 없습니다. 그들은 그로부터 성장하여 더 많은 가치를 포착할 수 있습니다.
또한 집계에 대한 잠재적 가치가 많이 존재합니다. 더 많은 장소와 자산 종류가 온체인으로 이동함에 따라, 사용자는 12가지 프로토콜에서 자금조달, 담보, 실행을 개별적으로 관리하는 것을 원하지 않을 것입니다. 이는 DeFi 기반 프라임 브로커가 사용자의 전체 포트폴리오를 살펴보고 자본을 어디에 배치해야 하는지, 레버리지 수준이 적절한지, 거래가 어디에서 실행되어야 하는지를 파악할 수 있도록 지원합니다. 이 역할은 트레이드파이에서 이미 엄청난 가치를 지니고 있으며, 시장이 더욱 분산되고 구성 가능해짐에 따라 온체인에서 더욱 중요해질 것입니다.
마지막으로 애플리케이션 및 주문 흐름 레이어가 있습니다. 궁극적으로 고객을 소유하는 앱이 그 활동의 대부분을 어디로 향할지 결정하게 됩니다. 이는 거래 라우팅, 담보 배치, 사용자가 대출을 받는 신용 시장, 그리고 어떤 상품을 먼저 보게 되는지를 결정합니다. 우리는 퍼블리셔형 교환에 대한 에세이에서 이에 대해 언급했습니다. 주문 흐름을 제어한다면 최적의 경제성을 제공하는 장소와 유동성 제공자에게 라우팅할 수 있습니다.
이것이 RWA 기회가 단순히 자산을 온체인화하는 것 이상으로 확장된다고 판단하는 이유입니다. 온체인으로 이동하는 자산이 늘어남에 따라 거래, 신용, 파생상품, 리스크 관리 프리미티브 등 새로운 금융 인프라에 대한 수요가 창출됩니다.
DeFi 2.0 - 자산이 원시적 수준을 따라잡고 있습니다.
DeFi는 이미 주문서, 견적 요청, 옵션, 구조화된 상품, 정기 대출, 수익률 제거, 금리 파생상품, 다크 풀, 포트폴리오 마진 등 RWA에 필요한 기본 요소의 대부분을 시도했습니다. 문제는 잘못된 자산(암호자산)을 위해 구축되었다는 점이 있다고 봅니다.
Friktion은 커버드콜 볼트를 구축했지만, 그 기반은 휘발성의 암호화폐에 불과했습니다. 펜들에서는 원금과 수익을 분리했지만, 거래의 주요 수익은 프로토콜 포인트였습니다. 보로스는 금리 파생상품을 출시했지만, 기본 금리는 여전히 자금 조달입니다. 그리고 Project 0은 마진을 통합했지만, 대부분의 포지션은 여전히 다른 암호화폐 노출에 불과합니다.
지금까지 DeFi를 정의한 핵심 프리미티브(AMM, perp, 오픈 기간 변동금리 대출, vAMM, 과도한 담보 스테이블코인)는 기존 암호자산의 특성에 부합하기 때문에 등장했습니다. 중요한 것은 이러한 제품이 사라지지 않는다는 점입니다. AMM은 계속해서 롱테일 자산을 제공할 것이며, 암호화폐 투기의 주요 수단으로 남을 것이며, 기존 암호화폐 자산에 대한 레버리지를 확보하려는 익명 차입자에게 과도한 담보 변동 금리 대출은 여전히 최적의 옵션이 될 것입니다. 그러나 업계가 어디로 향하고 있는지를 뒷받침하려면 새로운 원시가 필요하며, RWA로 향할 가능성이 높습니다.
RWA의 첫 번째 단계는 주로 자산을 온체인으로 가져와 토큰화하는 것이었습니다. 다음 단계는 해당 애플리케이션이 도착한 후 유용하게 활용하는 것입니다.
우리 비즈니스의 유동성 측면과 벤처 측면 모두에서 우리는 DeFi 2.0 프리미티브 전반에 의미 있는 투자 기회가 존재할 것이라는 평생 걸릴 가능성이 높다는 것을 믿습니다. 우리는 이러한 금융 구성 요소가 온체인으로 전환되는 차세대 자산, 즉 전 세계 사람들이 필사적으로 보유하고 싶어 하는 자산을 지원할 것이라고 믿습니다.
이 게시물에서는 DeFi 프리미티브가 RWA를 지원하기 위해 어떻게 발전할 것인지에 대해 논의했습니다. 시장 구조에 대한 다음 에세이에서는 RWA가 왜 먼저 DeFi를 필요로 하는지에 대해 살펴보겠습니다.

/초유동성(HYPE) 분석 및 가치 평가


오늘, 우리는 Hyperliquid(HYPE)에 대한 전체 분석 및 평가를 게시합니다.
Disclosure: Unless otherwise indicated, the views expressed in this post are solely those of the author(s) in their individual capacity and are not the views of Multicoin Capital Management, LLC or its affiliates (together with its affiliates, “Multicoin”). Certain information contained herein may have been obtained from third-party sources, including from portfolio companies of funds managed by Multicoin. Multicoin believes that the information provided is reliable and makes no representations about the enduring accuracy of the information or its appropriateness for a given situation. This post may contain links to third-party websites (“External Websites”). The existence of any such link does not constitute an endorsement of such websites, the content of the websites, or the operators of the websites.These links are provided solely as a convenience to you and not as an endorsement by us of the content on such External Websites. The content of such External Websites is developed and provided by others and Multicoin takes no responsibility for any content therein. Charts and graphs provided within are for informational purposes solely and should not be relied upon when making any investment decision. Any projections, estimates, forecasts, targets, prospects, and/or opinions expressed in this blog are subject to change without notice and may differ or be contrary to opinions expressed by others.
The content is provided for informational purposes only, and should not be relied upon as the basis for an investment decision, and is not, and should not be assumed to be, complete. The contents herein are not to be construed as legal, business, or tax advice. You should consult your own advisors for those matters. References to any securities or digital assets are for illustrative purposes only, and do not constitute an investment recommendation or offer to provide investment advisory services. Any investments or portfolio companies mentioned, referred to, or described are not representative of all investments in vehicles managed by Multicoin, and there can be no assurance that the investments will be profitable or that other investments made in the future will have similar characteristics or results. A list of investments made by venture funds managed by Multicoin is available here: https://multicoin.capital/portfolio/. Excluded from this list are investments that have not yet been announced due to coordination with the development team(s) or issuer(s) on the timing and nature of public disclosure. Separately, for strategic reasons, Multicoin Capital’s hedge fund does not disclose positions in publicly traded digital assets.
This blog does not constitute investment advice or an offer to sell or a solicitation of an offer to purchase any limited partner interests in any investment vehicle managed by Multicoin. An offer or solicitation of an investment in any Multicoin investment vehicle will only be made pursuant to an offering memorandum, limited partnership agreement and subscription documents, and only the information in such documents should be relied upon when making a decision to invest.
Past performance does not guarantee future results. There can be no guarantee that any Multicoin investment vehicle’s investment objectives will be achieved, and the investment results may vary substantially from year to year or even from month to month. As a result, an investor could lose all or a substantial amount of its investment. Investments or products referenced in this blog may not be suitable for you or any other party. Valuations provided are based upon detailed assumptions at the time they are included in the post and such assumptions may no longer be relevant after the date of the post. Our target price or valuation and any base or bull-case scenarios which are relied upon to arrive at that target price or valuation may not be achieved.
Multicoin has established, maintains and enforces written policies and procedures reasonably designed to identify and effectively manage conflicts of interest related to its investment activities. For more important disclosures, please see the Disclosures and Terms of Use available at https://multicoin.capital/disclosures and https://multicoin.capital/terms.