
これは、オンチェーン市場に関するシリーズの4番目のエッセイです。 最初の投稿では、アプリケーション制御実行(ACE)と、それがトークンが価値を獲得するための新しい方法をどのように作成できるかについて説明しました。 2番目のエッセイでは、DeFiにおける不利な選択と、それに対する保護モデルについて説明しました。 そして、3番目のエッセイでは、RWAのさまざまなセクターがオンチェーン上へ移行する方法について取り上げました。
注:このエッセイでは、「クリプトアセット」を使用して、BTC、ETH、SOL、HYPEなどのネイティブなオンチェーン資産を指します。 当社は、「RWA」を使用して、株式、債券、コモディティ、通貨、その他の従来の金融資産など、暗号資産以外の資産を指します。
ブロックチェーン上の最も初期の資産は、BTC、ETH、SOL、そして現在ではHYPEなどのネイティブな暗号資産でした。 そのため、一般的に、初期のDeFiプリミティブはすべて、これらの資産向けに構築されました。 これらの製品には、AMM(Uniswap)、vAMM(パーペチュアルプロトコル)、CDPステーブルコイン製品(Sky、FKA MakerDAO)、合成資産(Synthetix)、オープン期間の変動金利の借入/貸出プール(Compound/Aave)、perps(dYdX)などがあります。 当社は、これらの製品が比較的うまく機能したと考えています。これは、基盤となる市場が高いボラティリティ、多くの投機的取引、ロングテールトークンの過剰、パーミッションレスなアクセスがあったためです。 少し歴史を踏まえると、DeFiチャートでロックされる総価値は以下の通りです。
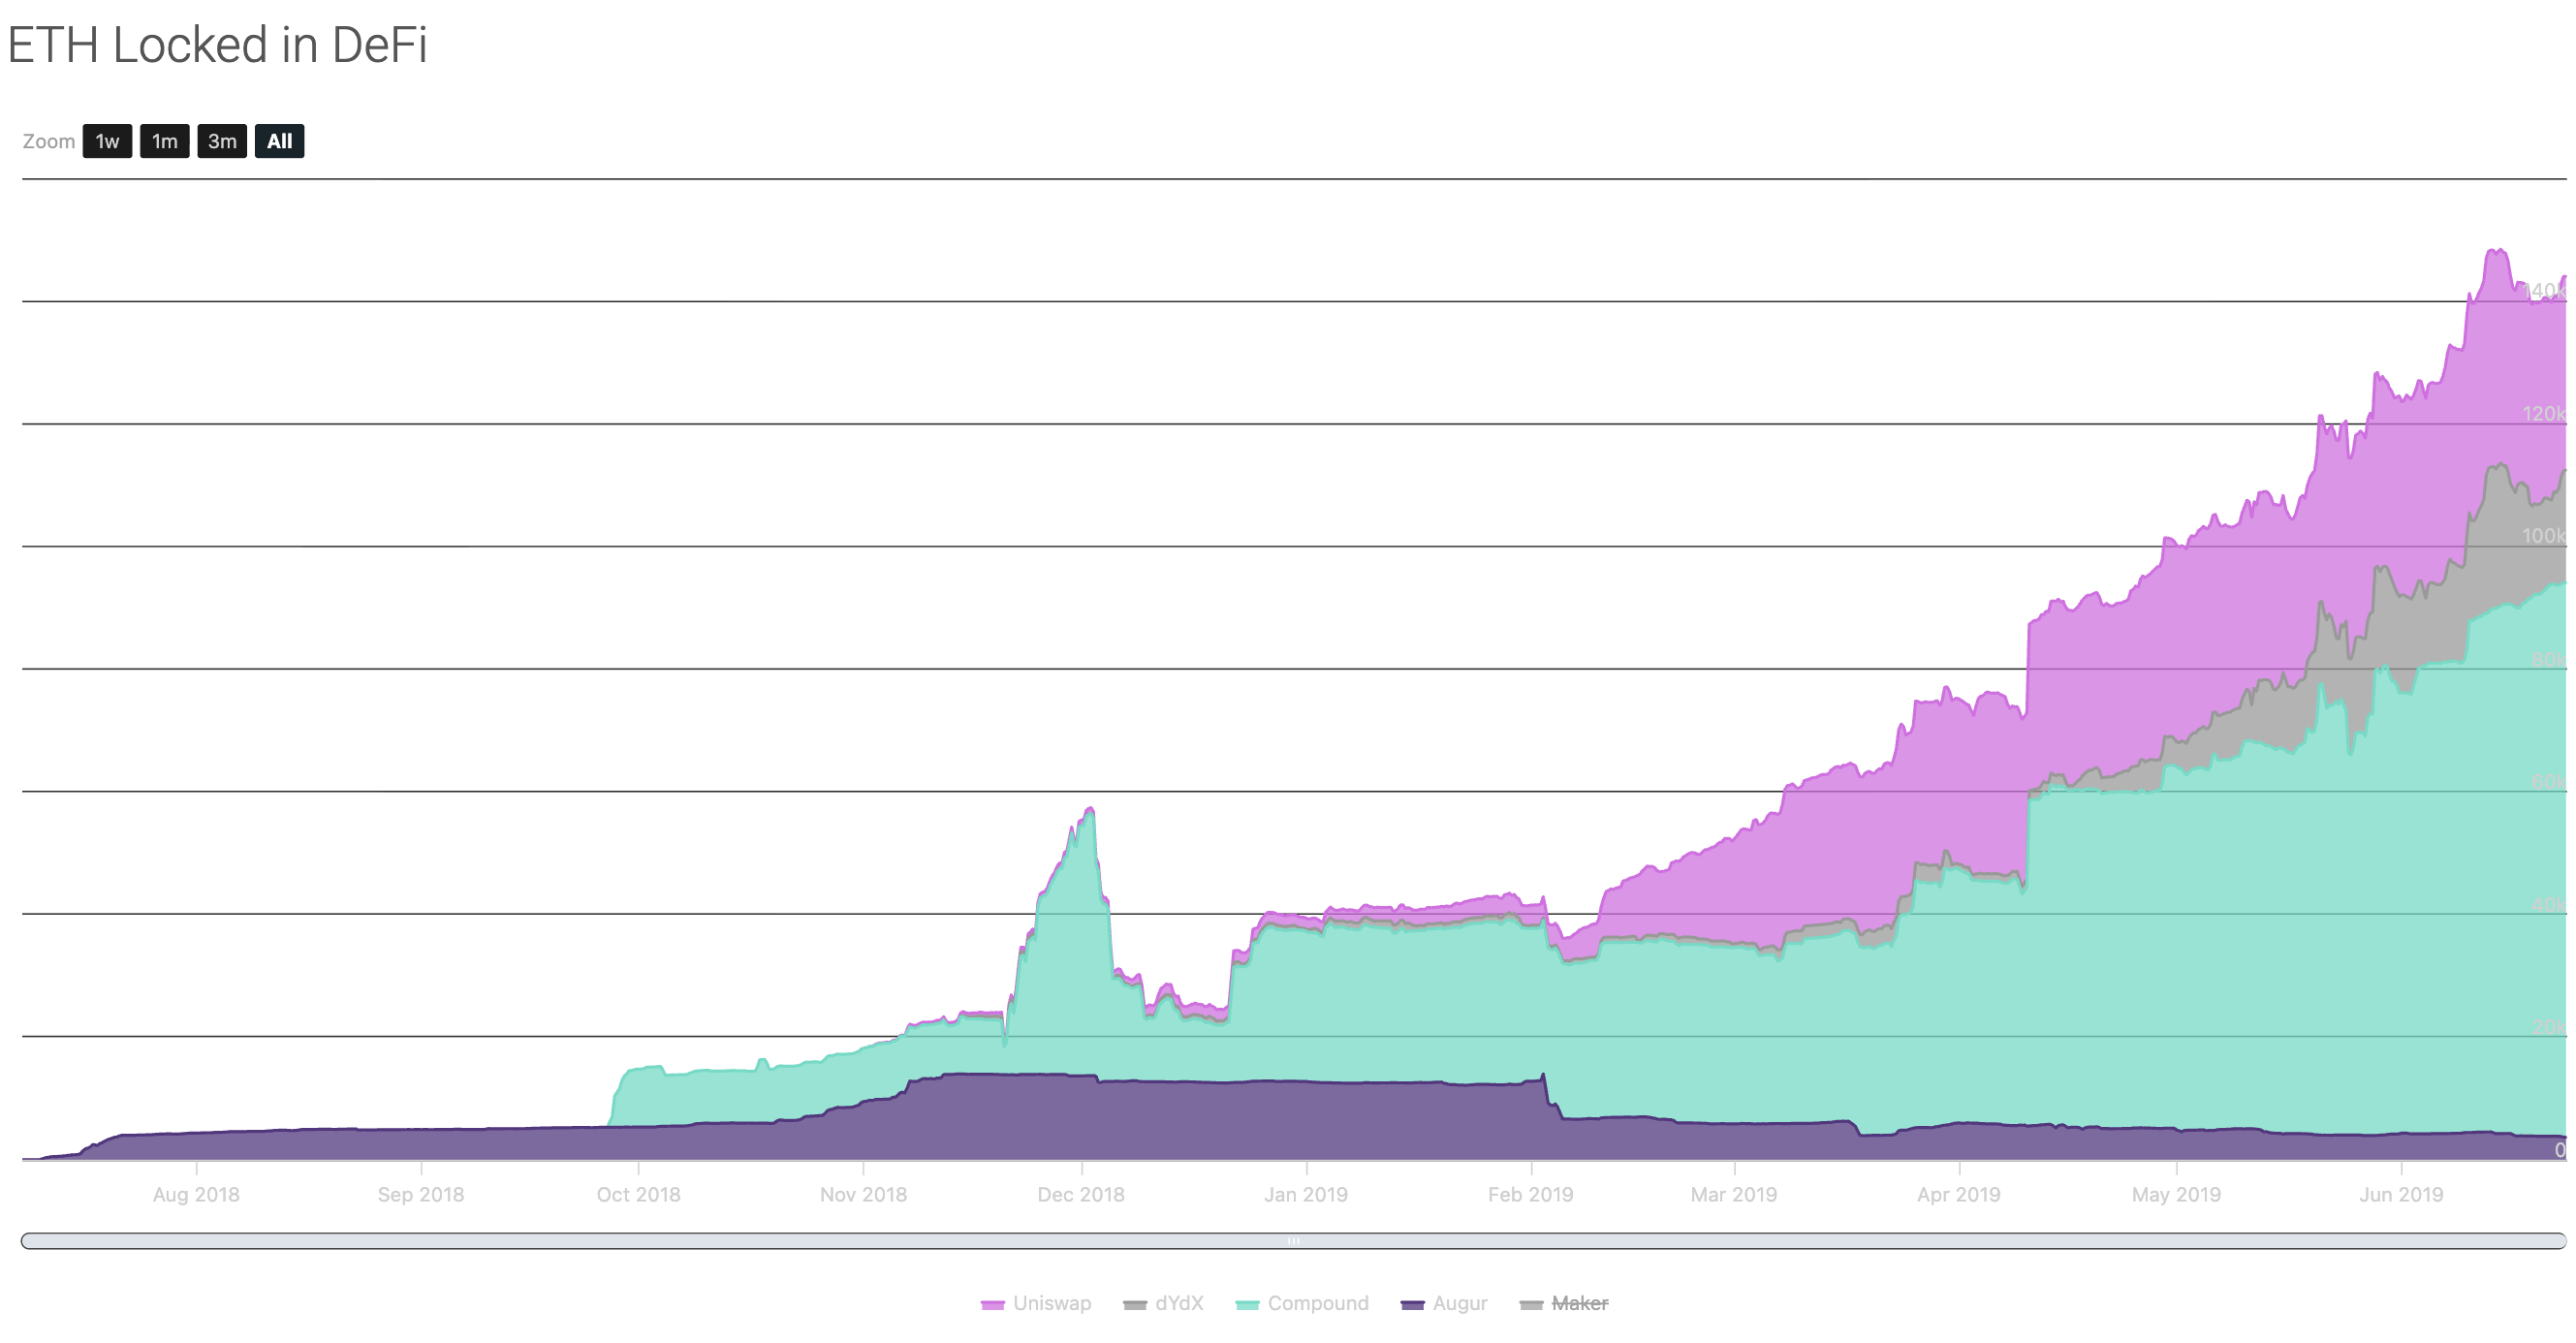
出典:https://mikemcdonald.github.io/eth-defi/
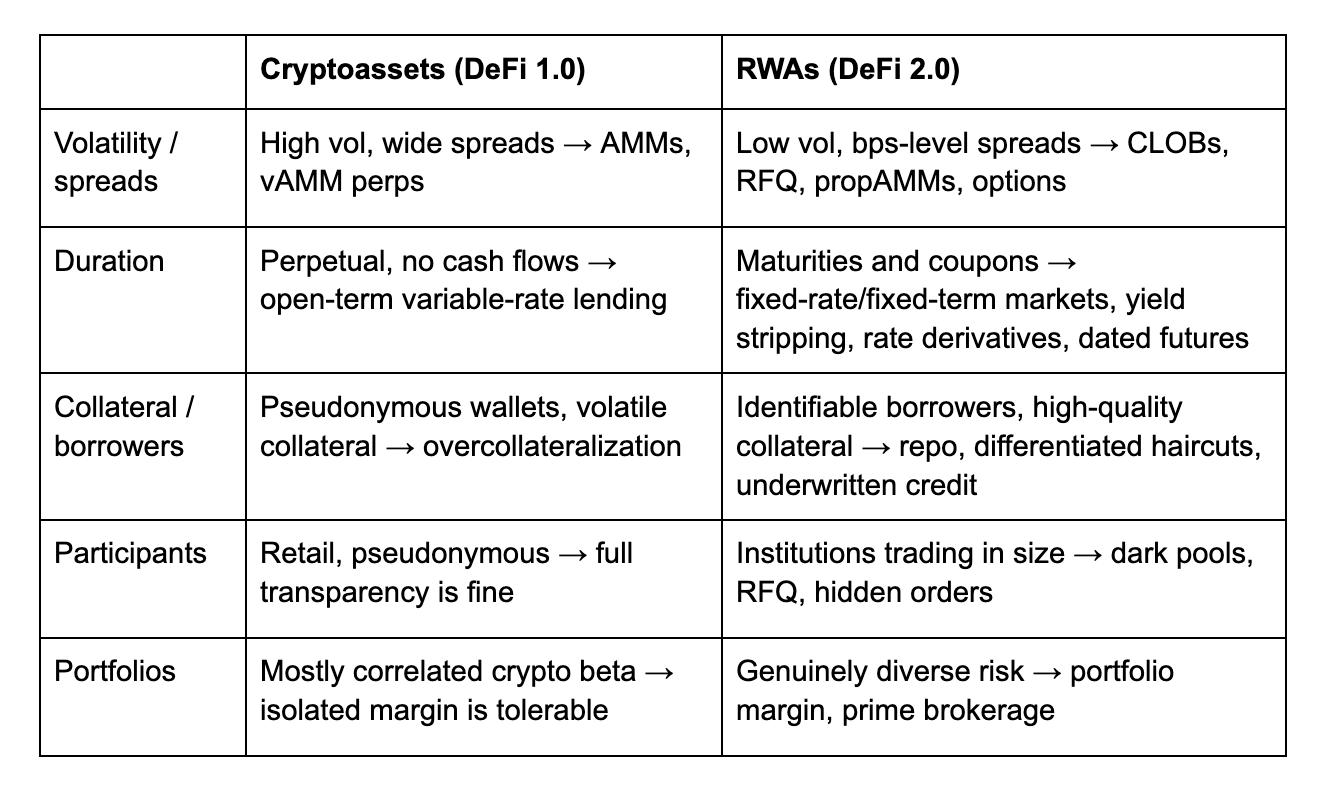
しかし、現在、資産の構成とユーザーベースは変化しています。 国債、株式、企業信用、コモディティ、FX、その他のRWAはオンチェーンで移動しています。 これらの資産は、ボラティリティが低く、スプレッドが厳密になり、期限が設定され、キャッシュフローが設定され、より良い担保を提供し、より識別可能な借り手が提供され、大規模な機関参加者がそれらを取引します。 その結果、CLOB、RFQ、propAMM、固定金利の借入/貸出、金庫、レートデリバティブ、レポ、ダークプール、ポートフォリオマージン、オプション、日付付き先物など、さまざまなプリミティブセットが重要になり始めます。 これらのDeFi 2.0プリミティブを指します。
これらのプリミティブの多くは、DeFiで長年存在しています。 多くの場合、DeFiは適切な資産がオンチェーンでさえ存在する前にそれらを構築しました。
このエッセイのコンテキストは、当社の最近のエッセイを含め、RWAに関するほとんどの議論は、資産をトークン化し、それらをブロックチェーン上に移動することに焦点を当ててきました。 しかし、これらの新しい(古い)資産が到着するにつれて、基盤となる市場構造やプリミティブがどのように進化するかを扱ったことはほとんどありません。
新しい基盤となるプリミティブを構築することは、価値がスタックの上下(汎用チェーン自体から、現在構築されているコアプリミティブ、エンドユーザーとの顧客関係を管理するフロントエンドおよび注文フローエンジンまで)で獲得される可能性があるという意味で、投資家にとって多くのダウンストリームの機会を創出するはずです。
DeFi 1.0で過去を振り返る
取引ファイの観点から、初期のDeFiプリミティブは非常に非効率的に見えます。 AMMはプロのMMMよりも資本効率が低く、過剰担保付きCDPは、マージンロングを行うための高価な方法であり、可変金利の融資では、リスクをいくつかのプールに分散しながら、資本コストを予測することができません。 しかし、十分に語られていないのは、これらのプリミティブが暗号資産向けに構築されたことです。
新たにローンチされた暗号資産の場合、主な課題は、実行価格の最適化ではなく、流動性を確保することでした。 AMMの主な利点は、誰でも市場を迅速に作成し、価格発見を得ることができることです。
パーミッションレスなシステム上の仮名借り手はバランスシートや信用履歴を持たないため、これらのプロトコルは、実質的により良い条件を得るはずの体系的な信用調査ではなく、オーバー担保化に依存していました。 実際には、これはあまり問題ではありませんでした。なぜなら、借入/貸出プロトコルのほとんどのユーザーは資金調達のために借入するのではなく、揮発性の高い暗号資産をレバレッジアップするために借入する、または暗号資産を売却することなく資本にアクセスするために借入する、ことが広く理解されているからです。 これらのユーザーにとって、変動レートは問題ありません。なぜなら、基盤となる資産が1か月で100%移動できる場合、数百ベーシスポイントの追加コストは無関係だからです。
Perpも同じロジックに従いました。 暗号資産は成熟せず、法的権利もなく、キャッシュフローも生み出さないため、トレーダーは一般的に、価格変動に対する継続的なレバレッジによるエクスポージャーを求めています。 有効期限を排除し、合成デリバティブを可能にすることで、製品がよりシンプルになり、原資産に適切に適合しました。 また、繰り返しますが、変動する資金調達レートは、短期間で不安定な暗号資産を2倍のロング運用する人にとって、真の障害ではありません。
DeFi 2.0の機能
DeFi 1.0は、単なる取引ファイの初期バージョンではありません。 これは、特定のネイティブ暗号資産とユーザー向けに構築されました。 資産が変化するにつれて、プリミティブも変化します。
RWAには、この業界が成長してきた暗号資産とは大きく異なる特定の特性があります。 これらのDeFi 2.0の機能(またはバグ)は、以下の通りです。
- ボラティリティを低減し、スプレッドを縮小
- 期間と予測可能なキャッシュフロー
- より良い担保と識別可能な借り手
- より大規模な機関市場参加者
- より多様なポートフォリオとリスク・エクスポージャーが増加します。
ボラティリティを低減し、スプレッドを縮小
AMMは、ロングテールの暗号資産の流動性を強化するのに最適でした。 MetaDAOを通じてPump.funorで新しいトークンをローンチする場合、最初の問題は、単に市場を立ち上げて運営することです。 これは、国債、AAPL株式、EUR/USDにとって実際には問題ではありません。 これらの市場では、プロのMM、高い流動性、低いボラティリティ、非常にタイトなスプレッドがすでに存在しています。 これらの資産については、実行品質が実際に針を動かします。
誰かがミームコインを購入する際、他のすべてが同じである場合、彼らはベーシスポイントを気にしません。 トレーダーは2%のスリッページを支払い、1時間後にトークンを反転して、実行コストを気にせずに30%の利益または損失を得ることができます。 しかし、財務省やFX取引の場合、10ベーシスポイントが取引の経済全体となる可能性があります。
このような場合、CLOB、RFQシステム、propAMMがより適しています。 プロフェッショナルなMMは、AMM曲線に沿って流動性を分散するだけでなく、外部価格、ボラティリティ、注文フロー、独自のリスク限度額に基づいてインベントリを価格設定できます。 これらのプリミティブは、DeFiで長年使用されてきましたが、実行のわずかな違いが大きな影響を与える資産にとって、はるかに重要です。
また、いくつかの理由から、これらの資産向けにMMを立ち上げる方がはるかに簡単です。 まず、MMが積極的に取引する膨大な業界と、リスクをヘッジおよびオフセットできる従来の取引所が多数存在します。 第二に、より魅力적이で流動性の高い資産は、自然に小売業からの需要を増やし、そのため、MMはこれらの名前で流動性を提供する理由が増えます。 3つ目、ギャップリスクはミームコインやハイエンドベータの暗号資産よりもはるかに低いため、パブリックチェーンでレイテンシーがわずかに高い環境では、MMがオフサイドに陥る可能性が低くなります。
また、ボラティリティの低い資産は、一部のデリバティブをより有用なものにします。 Ribbon、Katana、Friktionなどは、自動化されたカバードコールやプットセリング製品を数年前に開発しました。 一部は少しの牽引力を得ましたが、資産はしばしば不適切でした。 カバードコールの販売は、1年間で10%上昇する可能性がある株式を対象とし、保有者に追加の利回りを提供します。 これは、1か月で50%の変動幅があるSOLでは意味がありません。なぜなら、保有者がおそらく十分な利回りを得るために多大なアップサイドを放棄できる可能性があるからです(市場がこれに価格設定するのを理解していますが、暗号オプション市場は歴史的に株式よりもはるかに流動性が低いためです。
また、暗号オプションがや不必要である大きな理由は、資産自体の性質です。 大量のスキューやドーパミン取引暗号資産が必要な場合は、HYPEペップを3倍のロングで行うことができます。これは、リスク/報酬およびエンターテインメントの観点から十分な価値のあるデルタワンのデリバティブです。 オプションは必要ありません。これは、タイミングに関する見解を本質的に必要とし、元本が完全に失われるリスクを伴います。
株式、指数、コモディティ、通貨、その他のボラティリティの低いRWAがオンチェーンで移動するにつれて、オプションは実際に有意義な方法で飛び立つ可能性があります。 流動的なオプション市場は、カバードコール、カラー、ダウンサイド保護、ボラティリティ取引、構造化利回りなどのプリミティブの扉を開きます。 当社は、オプション金庫など、数年前に構築された一部のDeFiインフラは間違っていないと考えています。
最後に、ボラティリティは信用市場に大きな影響を与えます。 担保自体が1日で10%移動できる場合、貸し手ははるかに大きなバッファーを必要とし、そのため、初期の暗号資産貸し出し市場はLTV約66%で決済され、非常に厳しい清算罰則が科されます。 また、変動金利の借入が暗号資産に焦点を当てたDeFiにとって十分な理由を説明することもできます。 アリスがSOLに対してUSDCを借りてレバレッジアップする場合、担保の価値が1日でそれ以上に変動する可能性があるため、年間借入コストが7%から10%に変動するかどうかは気にしないでしょう。
期間と予測可能なキャッシュフロー
ほとんどの暗号資産は永続的です。 BTC、ETH、SOL、HYPEには満期日の概念はなく、これがDeFiの貸出市場とデリバティブ市場の両方を形作りました。 AaveとCompoundは主にオープンタームの変動金利ローンを提供しており、これはポジションをどのくらいの期間保持できるかわからないトレーダーや、原資産のボラティリティに対して借り入れコストが二次的である可能性があるトレーダーに適しています。
当社は2021年にDeFiにおける固定金利市場の機会について執筆しました。 確かに、私たちは早期に立ち、ここでも主な理由は資産自体の性質でした。
買収や資本支出プログラムの資金調達のために3年間1億ドルを借りる企業は、年間の利息費用が500万ドルか1,000万ドルかを把握する必要があります。 同様に、資産運用会社は、6%の利回りで債券を購入し、4%の資金調達を行っており、資金調達コストが突然6%に上昇すると、取引の経済性は消失します。 このため、これらのグループにとって、確実性は非常に重要です。
さらに、オープンターム貸出は構造的に非効率です。 貸し手はいつでも引き出すことができる必要がありますが、借り手は必要な限りローンを継続したいと考えています。 結果、プロトコルのリスク管理フレームワークは、一般的に、貸し手が撤退できるように、余分な流動性バッファーを必要とします。 注記として、これが、DeFiのオープンタームの借入/貸出プールがこのような積極的な利用曲線を有する理由です(借入されるプール全体から保護したいと考えています)。 一部の貸し手の資本は未使用であり、AaveやKaminoなどのプロトコルが課すレートよりも前でも、借り手が支払うものと貸し手が受け取るものとの間にギャップが生じます。
固定金利、固定期間の市場は、この問題を解決する1つの方法です。 貸し手が好きなときに資本を引き出すのではなく、借り手と貸し手は特定の期限を約束します。 これは、貸し手の資本の大部分が実際に運用されたままであることを意味し、一方で借り手は正確な資金調達コストを把握できます。 トレードオフは、流動性が満期物ごとに分散されることです。 3ヶ月のローンと1年間のローンは異なる市場です(しかし、これは、時間の経過とともに実際の価格発見、最終的にはイールドカーブを実現する方法でもあります)。
Morpho Midnightがその一例です。 これにより、特定の期限での入札やオファーを通じてレートが設定され、貸し手は期限切れ前にポジションを取引できる固定期間市場が生まれます。 最終的に流動性の高い3ヶ月、6ヶ月、1年、複数年の市場ができれば、タイムゾーンを超えた資金のコストに対する答えを出すことができます。 そこから、ローン、債券、転送、スワップ、そして基本的に期間に応じてその他のすべての価格設定がはるかに簡単になります。
PendleとExponentは、資産ベースの拡大に応じてTAMが変化するプリミティブの他の例です。 これらの製品は、イールド率の資産を元本と利回りに分離し、ユーザーは固定リターンと変動リターンを取引できるようにします。 歴史的に、興味深いオンチェーン利回りの世界は、ステーキング、借入/貸出レート、パーペファンドレート、そして最終的にはプロトコルポイントなど、比較的狭いものでした。 実際、イールドトークンの最も魅力的な用途の1つは、DeFiプロトコルによって運営されるポイントプログラムへのエクスポージャーでした。
RWAでは、一連の利回りは、財務金利、クレジットスプレッド、配当、変動金利ローン、その他の契約上のキャッシュフローにまで拡大されます。 イールドストリップは、プロトコルインセンティブを活用する手段から、元本と収入を分離および取引するための汎用的なツールへと発展しており、だからこそ、当社はこのプリミティブに非常に興奮しています。
同じ考え方が、レートデリバティブにも適用されます。 PendleのBorosは、ユーザーが定義された期限にわたって固定資金と変動資金のパーペットファンドを取引できるようにします。 現在、その基盤となるレートは依然として暗号資産ネイティブです。 しかし、ヘッジされる対象が財務省金利、企業の借入コスト、またはその他の現実世界のベンチマークである場合、その構造はより興味深いものになります。
日付指定された先物や先物にも同じことが言えます。 6ヶ月以内にFX支払いをヘッジする企業は、永続的な手段を本当に望んでいるわけではありません。 また、プロデューサーが配送のために商品価格を固定したり、債券投資家が期間をヘッジしたりすることもありません。 これらのエクスポージャーには日付が付加されており、ヘッジも同様にする必要があります。
最後に、DeFiの資産や戦略が拡大するにつれて、金庫もより有用になるはずです。 初期のDeFiは、イールドファーミング、ループ、LP、揮発性の高いトークンに関するオプションの販売など、主に自動化された暗号ネイティブ戦略を扱っていました。 RWAを使用すると、金庫は、財務省のラダー、株式のカバーコール、多様なクレジットポートフォリオ、ベーシストレード、または固定金利と変動金利のエクスポージャーのさまざまな組み合わせをパッケージングできます。 プリミティブは新しいものではありませんが、その内部に配置できる一連の戦略は、はるかに大きくなる可能性があります。
より良い担保と識別可能な借り手
暗号資産貸出は、プロトコルが借り手についてほとんど何も知らないという仮定から始まりました。 EthereumやSolanaのウォレットには、スマートコントラクトが簡単に強制できる損益計算書、信用スコア、法的義務はありません。 過剰担保化は、アイデンティティをほとんど無関係にすることで、この問題を解決しました。ユーザーがETHに対してUSDCを100ドル借りたい場合、Makerは150ドルのETHを必要とし、ポジションが安全でない場合、キーパーはユーザーを清算します。
これは、揮発性の担保を使用する匿名の借り手にとって十分であるように思われますが、多くのRWAにとっては効率的ではありません。 財務省債券はETHではありません。 そのボラティリティは低く、外部の流動性は高く、貸し手はより自信を持ってその価値をマークすることができます。 暗号資産貸出がそのように進化したため、150ドルの国債を100ドル借りるために要求することは、高品質な担保のメリットの多くを損なうことになります。 国債やその他の高品質な担保については、66%のLTVは明らかに意味をなしません。
RWA、そして最終的にはより良いアイデンティティと法的枠組みも、借り手自体を引受可能にします。 実際の企業やファンドでは、貸借対照表、キャッシュフロー、管理チーム、契約、負債を確認できます。 その借り手が識別可能で、担保が法的に強制力のある場合、貸し手は担保の価値に全面的に依存する必要はありません。 また、プロトコルが返済行動をオフチェーンのクレジットプロファイルと結びつけ、オンチェーンでデフォルトした借り手を罰するのを見始めています。 Mapleは現在、このバージョンを実行しており、機関借り手を匿名のウォレットのように扱うのではなく、引き受けることができます。
DeFiの初期の低担保ローンネットワークは、従来のサイドでローンを得ることができない人々が唯一の借り手であったため、根本的に壊れていました。 例えば、Goldfinchは、優れたペーパーを獲得するのに十分な信用力(または地理的に適切な場所)を持たない新興市場の中小企業に資本を貸し付けました。 これは当然、多くの不利な選択を生み出しました。 米国の規制枠組みが実質的なビジネス向けに開放され、KYC/AMLの会計処理が行われるようになると、この市場は劇的に拡大され、世界中の小売ユーザーに優れたリスク調整済み貸出リターンの機会を提供すると予想しています。
より大規模な機関市場参加者
RWAは、取引する相手や取引の規模も変化します。 ブロックチェーンの透明性は通常の機能ですが、トレーダーが大規模な取引を行う場合は、複雑になります。 2万ドルのBTC購入の場合、透明性はそれほど重要ではありません。 しかし、資産運用会社が1億ドル相当の株式や債券を購入する必要がある場合、注文全体を表示することは非常に高額になる可能性があります。
Tradfiマーケットは、数十年にわたり、機関が手を見せることなく、規模の高い取引を行う方法を構築してきました。 そのため、ブロック取引、RFQ、隠し注文、クロスネットワーク、ダークプールがそもそも存在します。 DeFiは、同じもののバージョンを構築し始めています。 RenegadeはMPCとZKPを使用して注文をプライベートで一致させ、オンチェーンで決済し、SilhouetteはHyperliquidでダークプールを構築しています。 当社のポートフォリオ企業Zamaは、よりモジュール式のアプローチを採用しており、汎用チェーンのアプリケーションが機密性を直接追加するために使用できるFHEプリミティブを構築しています。
重要な違いは、決済を隠すことと、取引意図を隠すことです。 特定の機関は、取引が事実の後に表示されることを問題視できる場合がありますが、実行中は、すべてではないとしても、ほとんどの機関が、市場参加者が自分のポジションをフロントインするのを防ぐために、機密性を求めると言っても安全です。
より多様なポートフォリオとリスク・エクスポージャーが増加します。
私たちは数年前のサミットで、DeFiデリバティブの資本効率の欠如について話しました。 TL;DRは、プロトコルがマージン要件を分離していたため、DeFiネイティブのプライムブローカーがポジションに対してクレジットを拡張し、プロトコル全体でトレーダーの全体的なエクスポージャーをネット化して、そのマージン要件を削減する余地がありました。
資産クラスやポジションが拡大し、多様化するにつれて、これはさらに重要になります。 財務省のポジションが金利先物を相殺する場合、システムはヘッジを認識する必要があります。 または、アリスがSPYをロングし、同じサイズのBTCをショートする場合、より有利なマージン要件が適用される可能性があります。 個々のプロトコルがポートフォリオマージンを採用するのを見かけ始めています。しかし、本格的なDeFiプライムブローカーはまだ見られていません。
当社のポートフォリオ企業であるProject 0は、Solanaでこれを構築し、複数のDeFi取引所の担保を統一されたマージンとクレジットシステム内で配置できるようにしています。 現在、これは主に暗号市場全体の資本効率を向上させます。 しかし、プリミティブは、ユーザーがレート先物に対するトレジャリーエクスポージャー、オプションに対する株式、期限付きの先物に対するコモディティ、フォワードに対するFXエクスポージャーをネットで処理できる場合、はるかに価値が高まります。
これは、RWAが既存のDeFiプリミティブのTAMを劇的に拡大するもう1つの例であると考えています。 ポートフォリオマージンは、トレーダーが複数の暗号ポジションを持っている場合に便利ですが、ほとんどの暗号資産は依然として同じ基本的なベータ値の多くを共有しています。 ポートフォリオに株式、クレジット、レート、コモディティ、FX、暗号資産など、さまざまなリスク源が含まれている場合、ポートフォリオマージンの価値ははるかに高くなります。
より多くの資産がオンチェーンに登場するにつれて、ユーザーはすべての資産クラスにわたって1つのバランスシートを維持するものと想定しています。 すべての取引先に資金を調達する必要はなく、サードパーティーのプライムは、すべての資産クラスにわたるエクスポージャーを集約し、ネット化します。
誰が価値を獲得するのか?
最も重要なことは、RWAはDeFiの経済的範囲を大幅に拡大するはずです。
明らかなTAMの拡大は、単に、基盤となる資産ベースの規模です。 暗号資産は、世界の金融資産の比較的小さい部分を表します。 株式、ソブリンおよび企業債務、コモディティ、通貨、その他のRWAは桁違いに大きくなります。 これらの資産およびそれに関連する取引活動のほんのわずかな割合でもオンチェーンで移動できれば、DeFiプロトコル向けの機会は劇的に拡大します。
しかし、TAMの拡張には、同じくらい重要であると考えるもう1つの側面があります。RWAは、一般的に、資産1ドルにつき、より多くの金融インフラストラクチャを必要とします。
メメメコインには、スポット市場、パーペル市場、そしておそらく借入/貸出プール(担保価値やショート金利がある場合)が必要となる場合があります。 一方、トレジャリーは、スポット市場で取引し、レポを通じて資金調達し、担保として機能し、固定収入ポートフォリオ内で取引し、先物やレートデリバティブでヘッジし、構造化された製品に投資することができます。 また、単一名のエクイティは、スポット取引、証券貸出、オプション、フォワード、カバードコール、ポートフォリオマージン、インデックス製品をサポートできます。
したがって、機会は、オンチェーンにより多くの資産があるということだけではありません。 また、資産1ドルにつき、より多くの金融活動が行われるはずです。 そして、このスタック全体で価値が蓄積できると考えています。
下部は、汎用的なL1とL2自体です。 より洗練された金融市場では、より多くの取引が必要になります。例えば、MMの価格更新、トレーダーの注文とキャンセル、クレジットポジションの資金調達とリファイシング、オプション決済、取引所間の担保の移動、ポートフォリオの再バランスなどです。 最終的に、ブロックチェーンは大量の金融状態を継続的に更新するでしょう。 (私たちは)ブロックチェーンがこの活動の決済および実行レイヤーとなる場合、L1とL2は、暗号資産投機だけではなく、はるかに大規模かつ持続的なブロックスペース需要の源泉を収益化できます。
次のレイヤーは、コアとなる金融プリミティブです。 取引所は取引活動を収益化し、貸出プロトコルがクレジットスプレッドの一部を収集し、レート市場は期間と利回り取引を収益化し、オプションや構造化製品プロトコルがリスク移転について手数料を徴収します。 多くの場合、プロトコルがすでに存在しており、その下にあるTAMは単にはるかに大きくなっています。 Pendleは主にイールドとポイントをステーキングするための市場であり続ける必要はなく、Borosは主にパーペルファンドの市場であり続ける必要はなく、オプションプロトコルはBTCやETHのボラティリティを取引するための場であり続ける必要はありません。 彼らはそこから成長し、より多くの価値を獲得することができます。
また、アグリゲーションには多くの潜在的価値があります。 より多くの場所や資産クラスがオンチェーンに移行するにつれて、ユーザーは数十種類の異なるプロトコルにわたって資金調達、担保、執行を個別に管理したいとは思わなくなります。 これにより、ユーザーのポートフォリオ全体を調査し、資本の配置場所、レバレッジの程度、取引の実行場所を決定できるDeFiネイティブのプライムブローカーのための余地が生まれます。 この役割はすでに取引ファイでは非常に価値があり、市場がより断片化され、構成可能になるにつれて、オンチェーンではさらに重要になるはずです。
そして最後に、アプリケーションおよび注文フローレイヤーがあります。 顧客を所有するアプリは、最終的に、その活動の多くをどこで行うかを決定します。 これは、取引のルーティング先、担保の配置先、ユーザーが借りる信用市場、ユーザーが最初に目にする製品などを選択します。 私たちは、パブリッシャー取引所に関するエッセイでこれについて書きました。 注文フローを制御すれば、最高の経済性を提供する取引所や流動性プロバイダーにそれをルーティングできます。
このため、RWAの機会は、単に資産をオンチェーンに配置するだけでなく、拡張されると考えています。 より多くの資産がオンチェーンで移動するにつれて、取引、クレジット、デリバティブ、リスク管理プリミティブなど、それらの周辺の新しい金融インフラストラクチャに対する需要が生まれます。
DeFi 2.0 - 資産がプリミティブに追いついています。
DeFiは、オーダーブック、RFQ、オプション、構造化製品、定期貸出、イールドストリッピング、レートデリバティブ、ダークプール、ポートフォリオマージンなど、RWAに必要なプリミティブのほとんどをすでに試しています。 当社は、問題が、それらが間違ったタイプの資産(暗号資産)向けに構築されたことにあると考えています。
Friktionはカバードコールのボルトを構築しましたが、その基盤となるものは不安定な暗号資産でした。 Pendleはプリンシパルトンとイールドを分離しました。しかし、取引の主な利回りはプロトコルポイントでした。 Borosは金利デリバティブを立ち上げましたが、基本的な金利は依然としてパーペファンドです。 また、Project 0はマージンを統一しましたが、ほとんどのポジションは依然として異なる暗号資産のエクスポージャーです。
これまでにDeFiを定義してきたコアプリミティブ(AMM、perp、オープンタームの変動金利貸出、vAMM、オーバー担保付きステーブルコイン)は、既存の暗号資産の特性に適合するため、出現しました。 重要なのは、これらの製品が消えることはありません。 AMMは引き続きロングテール資産を提供し、パーペは引き続き暗号資産の投機の主要な手段となり、プールされた過剰担保付きの変動金利貸出は、既存の暗号資産をレバレッジしたいだけの匿名借り手にとって最良の選択肢となります。 しかし、業界が向かっている方向をサポートするには、新しいプリミティブが必要であり、RWAに向かう可能性があります。
RWAの第1段階は、主に資産をオンチェーンで取得し、それらをトークン化することでした。 次のフェーズは、それらが利用可能になった時点で、それらを有効にすることです。
当社のビジネスの流動性とベンチャーの両方の側面で、DeFi 2.0プリミティブ全体で意味のある投資機会が生まれ変わるという賭けをしています。 これらの金融ビルディングブロックは、オンチェーンで発生する次世代の資産、つまり世界中の人々が保有したいと考えている資産を強化すると考えています。
この投稿では、DeFiプリミティブがRWAをサポートするためにどのように進化するかを説明しました。 市場構造に関する次のエッセイでは、RWAがそもそもDeFiを必要とする理由を検証します。

/Hyperliquid(HYPE)の分析と評価


本日、Hyperliquid(HYPE)の分析と評価結果全文を公開します。
Disclosure: Unless otherwise indicated, the views expressed in this post are solely those of the author(s) in their individual capacity and are not the views of Multicoin Capital Management, LLC or its affiliates (together with its affiliates, “Multicoin”). Certain information contained herein may have been obtained from third-party sources, including from portfolio companies of funds managed by Multicoin. Multicoin believes that the information provided is reliable and makes no representations about the enduring accuracy of the information or its appropriateness for a given situation. This post may contain links to third-party websites (“External Websites”). The existence of any such link does not constitute an endorsement of such websites, the content of the websites, or the operators of the websites.These links are provided solely as a convenience to you and not as an endorsement by us of the content on such External Websites. The content of such External Websites is developed and provided by others and Multicoin takes no responsibility for any content therein. Charts and graphs provided within are for informational purposes solely and should not be relied upon when making any investment decision. Any projections, estimates, forecasts, targets, prospects, and/or opinions expressed in this blog are subject to change without notice and may differ or be contrary to opinions expressed by others.
The content is provided for informational purposes only, and should not be relied upon as the basis for an investment decision, and is not, and should not be assumed to be, complete. The contents herein are not to be construed as legal, business, or tax advice. You should consult your own advisors for those matters. References to any securities or digital assets are for illustrative purposes only, and do not constitute an investment recommendation or offer to provide investment advisory services. Any investments or portfolio companies mentioned, referred to, or described are not representative of all investments in vehicles managed by Multicoin, and there can be no assurance that the investments will be profitable or that other investments made in the future will have similar characteristics or results. A list of investments made by venture funds managed by Multicoin is available here: https://multicoin.capital/portfolio/. Excluded from this list are investments that have not yet been announced due to coordination with the development team(s) or issuer(s) on the timing and nature of public disclosure. Separately, for strategic reasons, Multicoin Capital’s hedge fund does not disclose positions in publicly traded digital assets.
This blog does not constitute investment advice or an offer to sell or a solicitation of an offer to purchase any limited partner interests in any investment vehicle managed by Multicoin. An offer or solicitation of an investment in any Multicoin investment vehicle will only be made pursuant to an offering memorandum, limited partnership agreement and subscription documents, and only the information in such documents should be relied upon when making a decision to invest.
Past performance does not guarantee future results. There can be no guarantee that any Multicoin investment vehicle’s investment objectives will be achieved, and the investment results may vary substantially from year to year or even from month to month. As a result, an investor could lose all or a substantial amount of its investment. Investments or products referenced in this blog may not be suitable for you or any other party. Valuations provided are based upon detailed assumptions at the time they are included in the post and such assumptions may no longer be relevant after the date of the post. Our target price or valuation and any base or bull-case scenarios which are relied upon to arrive at that target price or valuation may not be achieved.
Multicoin has established, maintains and enforces written policies and procedures reasonably designed to identify and effectively manage conflicts of interest related to its investment activities. For more important disclosures, please see the Disclosures and Terms of Use available at https://multicoin.capital/disclosures and https://multicoin.capital/terms.